


Der Brent-Ölpreis ist wieder über die Marke von 100 USD je Barrel gestiegen. Der wesentliche Grund hierfür ist die Eskalation im Nahen Osten. Die Preise für Ölprodukte sind noch deutlich stärker gestiegen und auch Erdgas hat sich stark verteuert. Die hohen Energiepreise führen nicht nur zu weiteren Inflationssorgen, sondern machen sich auch an den Finanzmärkten bemerkbar. Und schließlich könnten sie auch die Erholung der Wirtschaft abbremsen.
Energiepreise deutlich gestiegen
Ein Barrel Öl der Sorte Brent kostet mittlerweile wieder deutlich mehr als 100 USD. Mit kurzen Unterbrechungen ist der Ölpreis damit seit Anfang Juli um rund 45 % gestiegen. Im Vergleich zu Jahresbeginn hat sich Brent-Öl um über 70 % verteuert. Grund für den neuerlichen Preisanstieg ist im Wesentlichen die erneute Eskalation im Krieg zwischen den USA und dem Iran. Nach eher ruhigen Wochen gibt es mittlerweile wieder gegenseitige Angriffe. Diese haben zu Sorgen geführt, dass der Öl- und Gastransport durch die „Straße von Hormus“ länger beeinträchtigt bleibt. Zudem haben die mit dem Iran verbündeten Huthi-Rebellen aus dem Jemen vor kurzem die saudi-arabische Energieinfrastruktur verstärkt angegriffen, wodurch sich der Konflikt in der Region noch ausweiten könnte.
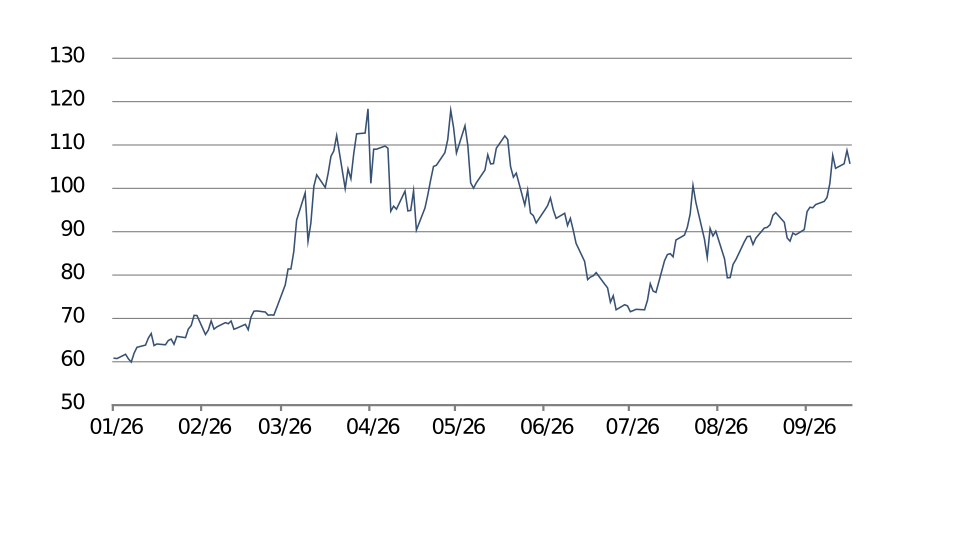
Sogar deutlich stärker als der Rohölpreis sind die Preise für Ölprodukte, wie zum Beispiel Benzin, Diesel, Kerosin, Heizöl, gestiegen. Dies spüren wir mittlerweile täglich an den Tankstellen. Gasöl, das aus Rohöl hergestellt und weiter zu Benzin, Diesel, etc. verarbeitet wird, hat sich seit Anfang Juli um 65 % verteuert. Seit Jahresbeginn ist der Gasölpreis sogar um fast 150 % gestiegen. Neben dem Krieg im Nahen Osten trägt hierzu auch der Russland-Ukraine-Krieg bei. Denn die Ukraine hat in den letzten Monaten verstärkt Raffinerien in Russland angegriffen, so dass diese ihre Produktion drosseln oder ganz einstellen mussten. Infolgedessen hat Russland ein teilweises Exportverbot für Ölprodukte verhängt. Dieses Angebot fehlt seitdem am Weltmarkt. Das heißt, die Abnehmer:innen konkurrieren derzeit stark um das überhaupt noch verfügbare Angebot.
Auch der europäische Erdgaspreis TTF befindet sich aktuell auf einem Höhenflug. Mit über 80 EUR je MWh wurde vor kurzem das höchste Niveau seit dem Jahreswechsel 2022/23 erreicht. Seit Anfang Juli ist der TTF-Erdgaspreis um knapp 80 % gestiegen, seit Jahresbeginn sogar um über 160 %. Auch hier spielt der Krieg im Nahen Osten eine Rolle. Daneben sind die Lagerbestände in Europa vor Beginn der Heizsaison außergewöhnlich niedrig, da in den vergangenen Monaten wegen der hohen Preise nicht genug Gas eingespeichert wurde. Zudem ist ein Konkurrenzkampf zwischen europäischen und asiatischen Abnehmer:innen um US-Erdgas entbrannt. Vor dem Iran-Krieg wurde der Großteil des in der Golf-Region produzierten Erdgases nach Asien verschifft, was dort jetzt fehlt. In Asien scheinen die Abnehmer:innen aber bereit, für Gaslieferungen höhere Preise zu zahlen. Dadurch hat Europa das Nachsehen.
Je länger der Krieg im Nahen Osten andauert und damit die „Straße von Hormus“ nicht frei passierbar bleibt, umso länger dürften die Preise für Rohöl und Ölprodukte hoch bleiben oder sogar weiter steigen. Und auch der Erdgaspreis scheint wegen des bevorstehenden Winters und der niedrigen Vorräte weiter aufwärts gerichtet zu sein. Sollte während des Winters der Heizbedarf überdurchschnittlich hoch ausfallen, muss Gas zu noch höheren Preisen eingekauft werden, um eine Mangellage zu verhindern.
Inflationssorgen
Die hohen bzw. gestiegenen Energiepreise waren in den letzten Monaten der wesentliche Inflationstreiber auf beiden Seiten des Atlantiks. In der Eurozone ist die Inflation im August auf 3,2 % gestiegen, den höchsten Wert seit fast drei Jahren. Sie liegt damit deutlich über dem 2 %-Ziel der EZB. Auch in den USA bleibt die Inflation hoch. Sie lag mit 3,4 % im August ebenfalls über dem Ziel der Fed. Angesichts der gestiegenen Energiepreise ist es nicht verwunderlich, dass auch die Inflationserwartungen der Marktteilnehmer:innen angezogen haben. Vor allem in der Eurozone gehen die Marktteilnehmer:innen davon aus, dass die Inflation in den nächsten zwölf Monaten weiter steigen wird. Und je länger die Energiepreise hoch bleiben, umso größer ist die Gefahr, dass auch die längerfristigen Inflationserwartungen aus ihrer Verankerung gerissen werden. Dies könnte zu einer Konsumzurückhaltung führen und damit die Wirtschaft belasten. Steigende Inflationserwartungen erschweren zudem die Arbeit der Zentralbanken.
Zentralbanken unter Zugzwang
Die hohen Inflationsraten und die teilweise noch höheren Inflationserwartungen der Marktteilnehmer:innen bringen die Zentralbanken unter Zugzwang. Denn eigentlich müssten sie die Zinsen merklich anheben, um die Inflation zu bekämpfen. Doch innerhalb der Zentralbanken – in der EZB wie auch in der Fed – ist man sich nicht einig, wie viele Zinserhöhungen notwendig sind. Denn einige Zentralbankvertreter:innen sehen die hohe Inflation nur als vorübergehend an. Sie sind aus verschiedenen Gründen davon überzeugt, dass sich die Teuerungsraten wieder in Richtung der Zentralbankziele bewegen werden. Zudem laufen die Zentralbanken Gefahr, mit Zinserhöhungen die Wirtschaft abzubremsen. Höhere Zinsen würden ab einem gewissen Punkt wahrscheinlich die Investitionstätigkeit der Unternehmen bremsen und die Konsument:innen verleiten, mehr zu sparen und damit weniger auszugeben.
Die EZB hat auf die hohe Inflation heuer reagiert und die Zinsen im Juni und im September um jeweils 25 Basispunkte angehoben. Der Einlagesatz liegt aktuell bei 2,5 %. Ob dies jedoch ausreicht, um einen Inflationsrückgang zu erwirken, ist angesichts der weiterhin hohen Energiepreise fraglich. EZB-Präsidentin Lagarde sieht die Inflation in der Eurozone für längere Zeit über dem Zielwert, was für weitere Zinserhöhungen spricht. Die Marktteilnehmer:innen haben daraufhin ihre Zinserwartungen nach oben angepasst. Für heuer ist eine weitere Zinsanhebung der EZB voll eingepreist, bis Mitte 2027 zwei zusätzliche – insgesamt also drei Zinsschritte.
Nachdem die US-Notenbank Fed lange abgewartet hatte, hat sie im September ebenfalls die Zinsen angehoben. Die Obergrenze der Leitzinsen liegt nun bei 4 %. Der Zinsschritt hatte sich nach den letzten Inflationszahlen angedeutet. Denn auch in den USA hat der Inflationsschmerz zugenommen, da die Tankstellenpreise von einem Hoch zum anderen eilen. Der zuletzt wieder solide Arbeitsmarkt hat eine Zinsanhebung ebenfalls begünstigt. Die Fed signalisierte zudem, die Zinsen weiter anzuheben, da die Inflation noch länger erhöht bleiben soll. Allerdings steht die Fed unter enormen politischen Druck, so dass nicht klar ist, wie frei sie tatsächlich agieren kann. Die Marktteilnehmer:innen erwarten von der Fed bis zum Jahresende noch eine weitere Zinserhöhung, auf die bis Mitte nächsten Jahres zwei zusätzliche folgen sollen.
Auswirkungen auf Finanzmärkte
Die energiepreisbedingten Inflationssorgen und die Zinsanhebungen der Zentralbanken bzw. die erwarteten Zinserhöhungen der Marktteilnehmer:innen machen sich in den Anleihe- und Aktienkursen bemerkbar.
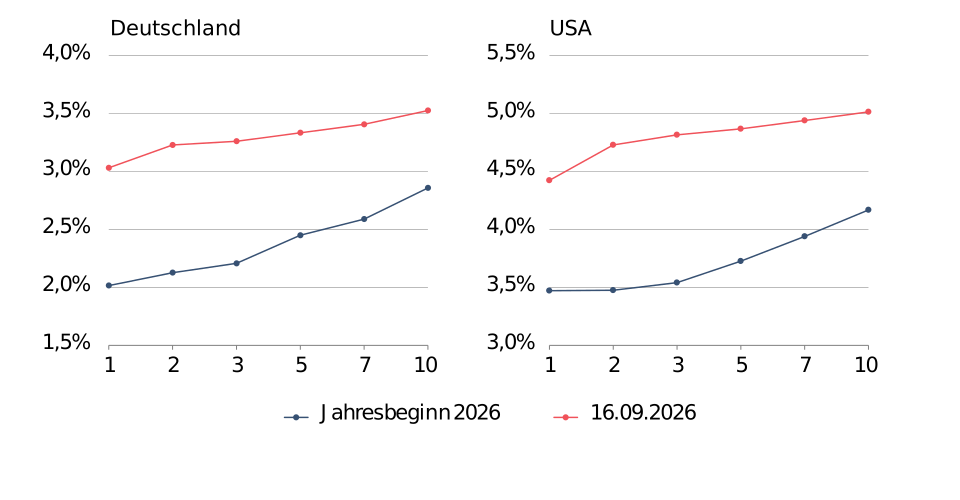
An den Anleihemärkten sind die Renditen deutlich gestiegen. In Deutschland, stellvertretend für die Eurozone, war die Rendite zweijähriger Bundesanleihen vor kurzem auf über 3,30 % geklettert. Dies entspricht dem höchsten Stand seit drei Jahren. Sie ist damit 110 Basispunkte höher als zu Jahresbeginn. Darin spiegeln sich die Inflationssorgen der Marktteilnehmer:innen und die Zinserhöhungen der EZB wider, die vor allem Einfluss auf das kurze Ende der Zinskurve haben. Die Rendite zehnjähriger deutscher Bundesanleihen liegt aktuell bei 3,50 %, was sogar dem höchsten Niveau seit Juni 2009 entspricht. Hinter dem Renditeanstieg am langen Ende der Zinskurve stecken Sorgen vor einer ausufernden Staatsverschuldung, da die deutsche Regierung umfangreiche Fiskalmaßnahmen ergriffen hat. Seit Jahresbeginn ist die Rendite kürzer laufender Bundesanleihen stärker gestiegen als die länger laufender, so dass sich die Zinskurve verflacht hat. In anderen Ländern der Eurozone, wie zum Beispiel Frankreich und Italien, sind die Renditen sogar noch stärker gestiegen als in Deutschland. In den USA ist die Lage ähnlich. Auch dort sind die Renditen von Staatsanleihen über die gesamte Zinskurve hinweg heuer deutlich gestiegen. Die Rendite zweijähriger US-Staatsanleihen hat mittlerweile ein Niveau von 4,70 % erreicht, die Rendite zehnjähriger Staatsanleihen hatte die Marke von 5 % übersprungen. Sowohl in der Eurozone als auch in den USA verteuern die höheren Renditen die Finanzierung der Schulden – sowohl für den Staat als auch für Unternehmen. Und je höher die Renditen steigen, umso größer wird die Belastung. Ab einem gewissen Punkt bleibt dann eigentlich kein Geld mehr für andere Ausgaben bzw. Investitionen übrig, was sich negativ auf die Wirtschaft auswirken könnte. Die gestiegenen Renditen haben entsprechend auch zu teilweise deutlichen Kursverlusten der Anleihen geführt. Andererseits sind die Einstiegsniveaus für Neuanlagen eben aufgrund der hohen Renditen aktuell durchaus attraktiv.
Am Aktienmarkt hat der ungebremste Anstieg der Energiepreise zusammen mit den steigenden Anleiherenditen zuletzt für schlechtere Stimmung gesorgt. Hohe Energiepreise wirken wie eine zusätzliche Steuer für Unternehmen und Verbraucher:innen. So führen höhere Energiepreise zu steigenden Produktions- und Transportkosten, was die Gewinnmargen der Unternehmen schmälert. Verbraucher:innen wiederum müssen mehr Geld für beispielsweise Benzin und Heizung ausgeben, das dann für andere Ausgaben fehlt und die Umsätze und schlussendlich die Gewinne der Unternehmen belastet. Steigende Anleiherenditen bedeuten, dass sich Unternehmen frisches Geld nur zu teureren Konditionen beschaffen können. Zudem sinken bei höheren Zinsen die Unternehmensbewertungen. Und für Anleger:innen werden Aktien weniger attraktiv, wenn man mit vergleichsweise sicheren Staatsanleihen eine relativ hohe Rendite erzielen kann. In der Vergangenheit kam es bei einem solchen Zusammenspiel – hohe Energiepreise und steigende Anleiherenditen – oftmals zu Kursrückgängen an den Aktienmärkten, die teilweise kräftig ausfielen. Heuer haben sich Aktien vor diesem Hintergrund noch gut gehalten – sie weisen seit Jahresbeginn zumeist noch beachtliche Gewinne auf. Verstärkt sich der aktuelle Trend jedoch, könnte es auch an den Aktienmärkten ungemütlicher werden. Niedrigere Kurse könnten von den Marktteilnehmer:innen später aber als attraktive Einstiegsmöglichkeiten angesehen werden.
Fazit
Der Anstieg der Energiepreise – sei es Rohöl, Benzin, Diesel, Kerosin, Heizöl oder Gas – hat wieder zu verstärkten Inflationssorgen geführt. Die EZB und die Fed mussten schon fast zwangsweise auf die hohen Teuerungsraten reagieren und haben die Zinsen angehoben. Weitere Zinserhöhungen scheinen notwendig und werden von den Zentralbanken auch nicht ausgeschlossen. Darunter könnte aber die Wirtschaft leiden. Die Inflationssorgen und die Zinserhöhungserwartungen der Marktteilnehmer:innen haben zu deutlich steigenden Anleiherenditen und zuletzt auch zu einer größeren Vorsicht an den Aktienmärkten geführt. Vor diesem Hintergrund könnte es an den Finanzmärkten in den kommenden Wochen und Monaten unruhiger zugehen. Niedrigere Kurse könnten dann allerdings auch neue Einstiegsmöglichkeiten eröffnen.
Wichtige Hinweise
Die hier dargestellten Angaben dienen trotz sorgfältiger Recherche ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für etwaig darin beschriebene Finanzinstrumente. Die Information stellt weder ein Anbot noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlusts verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann. Lassen Sie sich daher ausführlich von einem Wertpapierberater über diese Risiken informieren.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung des Verfassers bzw. der Verfasser zum Zeitpunkt derVeröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien. © Bankhaus Carl Spängler & Co. Aktiengesellschaft,
Stand 17.09.2026. Alle Rechte vorbehalten.
Teilen


