


US-Dollar (USD)
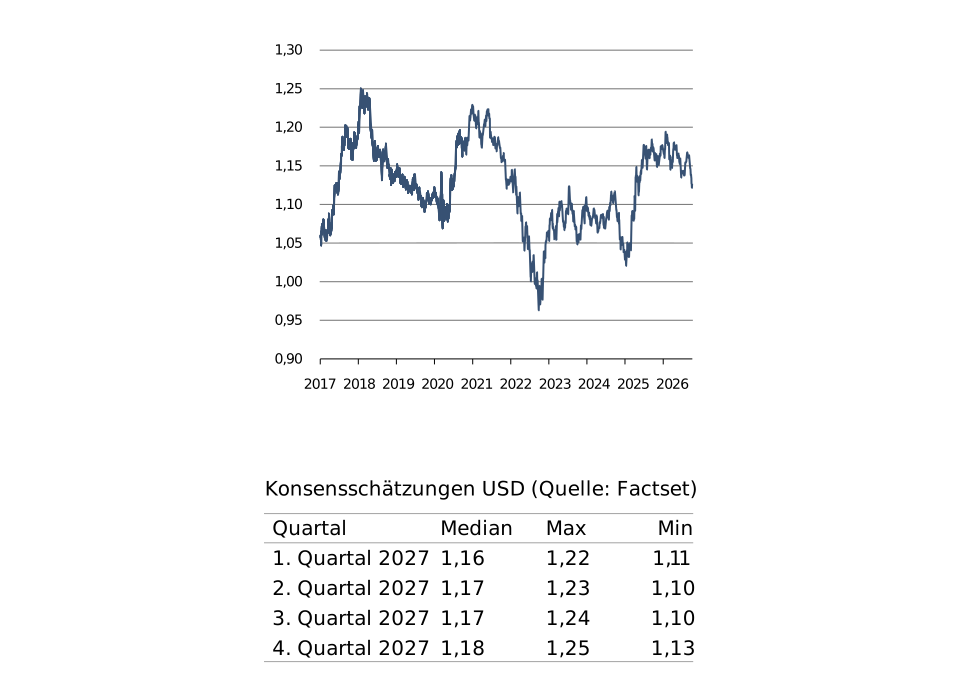
Der US-Dollar hat sich gegenüber dem Euro im dritten Quartal unter dem Strich seitwärts bewegt. Auf eine schwächere Entwicklung im August folgte ein starker September. Im Oktober hat sich die Dollar-Aufwertung bislang fortgesetzt. Der EUR/USD-Wechselkurs ist aus seiner langfristigen Handelsspanne nach unten herausgefallen. Die Dollar-Aufwertung der letzten Wochen ist zum einen auf Sorgen über ausufernde Staatsschulden in der Eurozone zurückzuführen, die den Euro belasten. Zum anderen hat die US-Notenbank im September die Zinsen angehoben – entgegen den Forderungen von US-Präsident Trump. Damit hat sie an Glaubwürdigkeit gewonnen. Zudem gab sie Hinweise, dass sie die Zinsen noch weiter anheben könnte, da die Inflation in den USA wahrscheinlich noch länger erhöht bleibt. Die Marktteilnehmer:innen hatten daraufhin ihre Zinserhöhungserwartungen nach oben angepasst. Der Dollar dürfte auch in den kommenden Monaten gegenüber dem Euro fest notieren. Dafür spricht unter anderem die robuste US-Wirtschaft, die durch die massiven KI-Investitionen angetrieben wird. Sollten aber die Energiepreise im Falle einer Lösung des Iran-Krieges sinken, könnte der Dollar darunter leiden. Denn von niedrigeren Energiepreisen würde die europäische Wirtschaft stärker profitieren. Und schließlich wäre er dann als sicherer Hafen weniger gefragt.
Britisches Pfund (GBP)
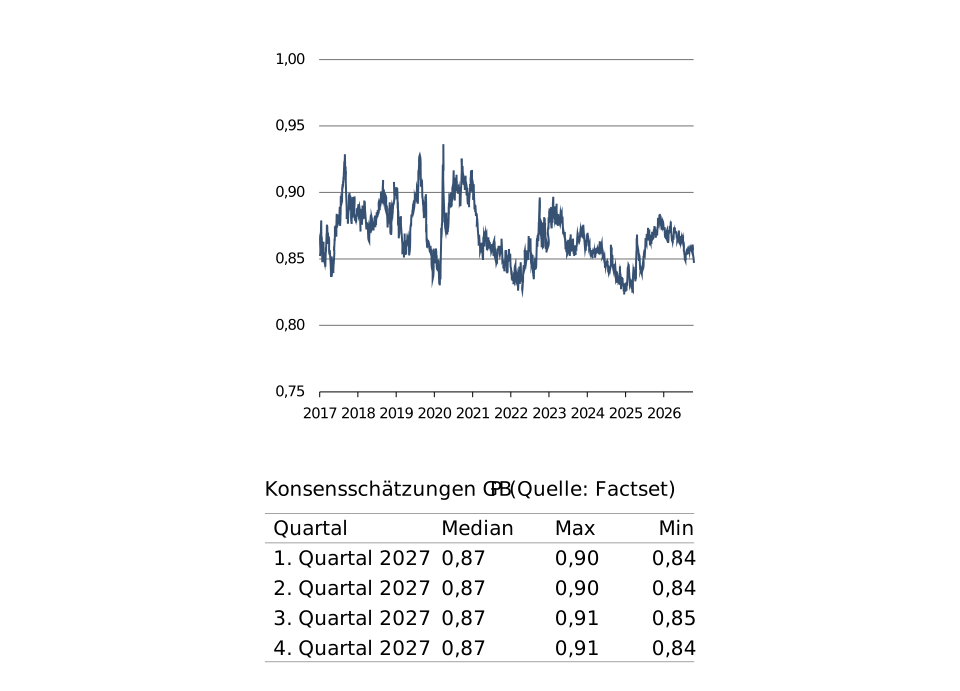
Auch das Britische Pfund hat sich gegenüber dem Euro im dritten Quartal weitgehend seitwärts entwickelt. Die anfängliche Euphorie und Pfund-Stärke nach dem Amtsantritt des neuen Premierministers ist verpufft und das Pfund hat einen Teil seiner Gewinne wieder abgegeben. Die ohnehin schon hohen Schulden in Großbritannien drohen noch weiter auszuufern, da die neue britische Regierung mehr Geld ausgeben will. Die Bank of England (BoE) hat bislang gezögert, die Zinsen anzuheben. Sollte sie an ihrem Kurs festhalten, könnten die recht weit gelaufenen Zinserhöhungserwartungen der Marktteilnehmer:innen enttäuscht werden. Dies spricht für ein zukünftig wieder schwächeres Pfund. Und da die EZB im Gegensatz zur BoE die Zinsen heuer bereits zweimal angehoben hat, hat sich die Zinsdifferenz zwischen Großbritannien und der Eurozone verringert. Sollte sie noch weiter zusammenlaufen, könnte auch dies auf dem Pfund lasten. Zuletzt zeigte sich allerdings der Euro wegen der Sorgen über ausufernde Staatsschulden in der Eurozone schwach.
Schweizer Franken (CHF)
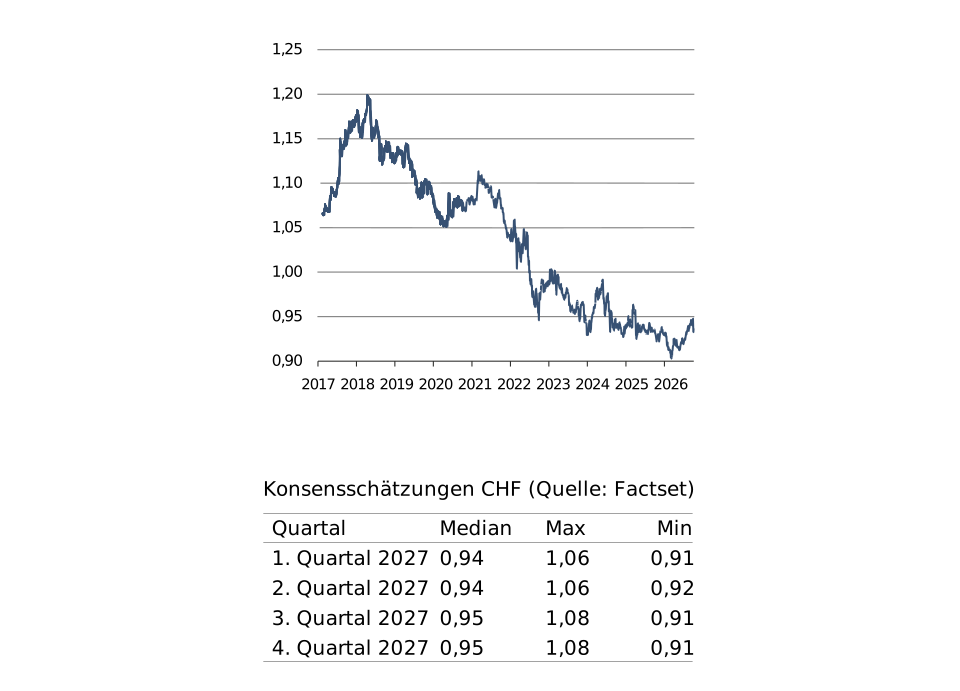
Der Schweizer Franken hat sich auch im dritten Quartal gegenüber dem Euro abgeschwächt. Dies ist hauptsächlich den Zinserhöhungserwartungen der Marktteilnehmer:innen im Zuge der hohen Energiepreise geschuldet. Während von der EZB eine weitere deutliche Straffung der Geldpolitik erwartet wird, haben die Marktteilnehmer:innen diesbezüglich nur geringe Erwartungen an die Schweizerische Nationalbank (SNB). Die Zinsdifferenz zwischen der Eurozone und der Schweiz hat sich daher schon spürbar ausgeweitet und dürfte auch noch größer werden. Dies sollte den Franken auch in den kommenden Monaten belasten. Zudem hat die SNB heuer bereits mehrfach verbal gegen einen starken Franken interveniert. Allerdings ist die Inflation in der Schweiz weiterhin niedriger als in anderen Ländern. Dies sollte den Franken langfristig unterstützen. Und er dürfte von seiner Eigenschaft als klassischer sicherer Hafen profitieren, solange die zahlreichen Krisenherde nicht gelöscht sind. Ein weiterer Pluspunkt für den Franken ist die geringe Staatsverschuldung der Schweiz.
Japanischer Yen (JPY)
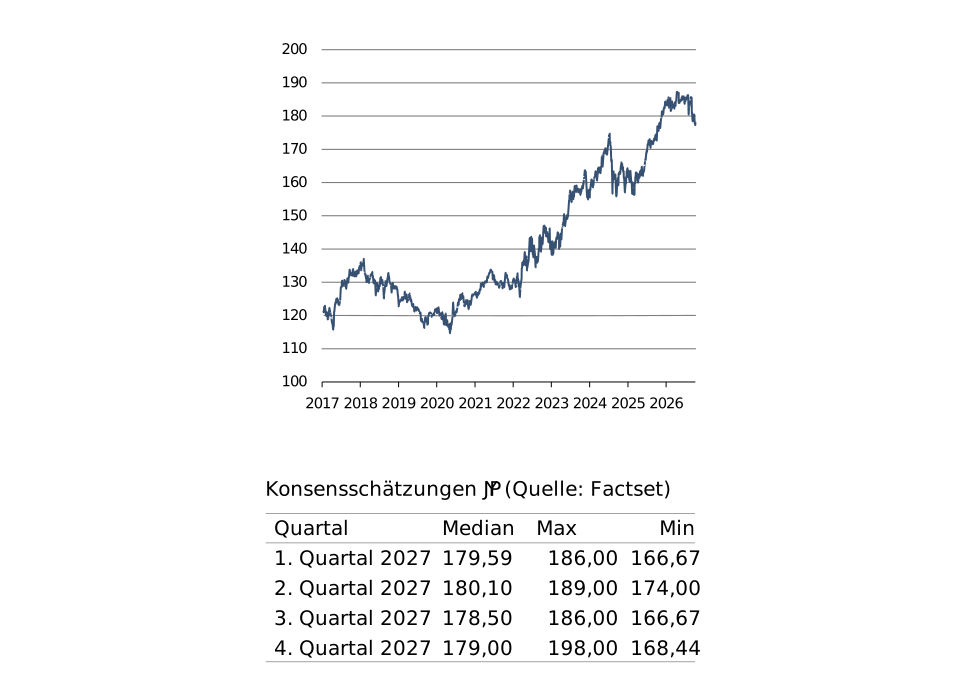
Im Japanischen Yen ist seit einigen Wochen viel Bewegung. Die mehrjährige Abwertung des Yen, die die japanische Währung im Sommer auf historische Tiefstände geführt hat, wurde durch eine gemeinsame Intervention der Bank of Japan (BoJ) und der US-Notenbank Fed abrupt gestoppt. Für weitere Yen-Stärke sorgten im Anschluss die zunehmenden Zinserhöhungserwartungen der Marktteilnehmer:innen. Die BoJ hat schließlich im September die Zinsen auf den höchsten Stand seit über 30 Jahren angehoben. Doch damit konnte sie den Markt nicht überzeugen. Zum einen fiel die Entscheidung zur Zinserhöhung nicht einstimmig aus und die japanische Regierung scheint Vorbehalte gegenüber einer zu starken Straffung der Geldpolitik zu haben. Zum anderen äußerte sich die BoJ eher zurückhaltend in Bezug auf schnelle weitere Zinsanhebungen. Daher hat der Yen in den letzten Wochen einen Teil seiner Gewinne wieder abgegeben, vor allem gegenüber dem US-Dollar. Da aber auch in Japan die Inflationsrisiken gestiegen sind, wird die BoJ um weitere Zinserhöhungen nicht herumkommen. Dies sollte den Yen unterstützen.
Wichtige Hinweise
Die hier dargestellten Angaben dienen, trotz sorgfältiger Recherche, ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für die darin beschriebenen Finanzinstrumente. Die Information stellt weder ein Anbot, noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlustes verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann.
Die jeweils gültigen Bedingungen jedes Finanzproduktes und weitere Informationen finden Sie unter www.spaengler.at bzw. beim jeweiligen Produktanbieter. Für Detailauskünfte zu Risiken und Kosten steht Ihnen Ihr:e persönliche:r Berater:in im Bankhaus Spängler gerne zur Verfügung. Die in diesem Dokument enthaltenen Informationen wurden sorgfältig erarbeitet und beruhen auf Quellen, die als zuverlässig erachtet werden.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung der Verfasser:innen zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien.
Marketingmitteilung
Stand 06.10.2026
Teilen


