


Die Wähler:innen in den USA haben Präsident Trump einen Denkzettel verpasst. Die Demokraten haben in beiden Kammern des Kongresses die Mehrheit errungen und können nun mehr Einfluss auf die Regierung nehmen. Das Wahlergebnis hat an den Finanzmärkten kurzfristig für Aufruhr gesorgt – mit teilweise großen Kursausschlägen in nahezu allen Asset-Klassen. Wie die letzten Jahrzehnte gezeigt haben, muss das Wahlergebnis nicht schlecht für die Märkte sein. Vielmehr legten US-Aktien in Zeiten einer „geteilten Regierung“ recht stark zu.
Triumph der Demokraten
Die Demokraten stellen nach den Zwischenwahlen in den USA nun die Mehrheit im Repräsentantenhaus und im Senat. Daneben haben sie zahlreiche Gouverneursposten erobert und in verschiedenen Kommissionen mehr Einfluss gewonnen. Bei ihrem historischen Wahlerfolg sind die Demokraten tief in republikanisches Terrain vorgestoßen. So zum Beispiel in Texas, wo die Demokraten erstmals seit fast 30 Jahren wieder den Senator stellen. Laut Umfragen waren die hohe Inflation und damit die hohen Lebenshaltungskosten der Amerikaner:innen die wichtigsten Themen. Daneben ist die Zustimmung zu Trumps Politik sehr gering und seine Beliebtheitswerte sind laut Umfragen im Keller, was die republikanischen Kandidat:innen belastet hat. Auch das Thema Künstliche Intelligenz/Rechenzentren hat offenbar bei der Wahl eine Rolle gespielt. In US-Bundesstaaten wie Texas, Ohio und Georgia, in denen der Ausbau von Rechenzentren besonders stark vorangetrieben wird, wurden die republikanischen Gouverneure abgewählt.
Implikationen für die US-Regierungspolitik
Nach ihrem Wahlsieg können die Demokraten Trump nun das Leben schwerer machen, insbesondere innenpolitisch. Als Mehrheitsfraktion haben sie erweiterte parlamentarische Möglichkeiten, stellen Ausschussvorsitzende und können die Aktivitäten der Trump-Regierung der letzten Jahre untersuchen lassen. Auch können sie Regierungspläne wie eine weitere Deregulierung, Steuersenkungen oder Reformen bei den Sozialleistungen beeinflussen. Auf der anderen Seite hat Trump schon mit Vetos gedroht, sollten die Demokraten eigene Vorhaben starten, die ihm zuwider sind. Dazu zählen zum Beispiel die Rücknahme der Kürzungen beim Gesundheitssystem und Einschränkungen der Einwanderungsbehörde ICE. Ein Präsidentenveto kann vom Kongress nur schwer aufgehoben werden. Somit könnte es innenpolitisch in den kommenden zwei Jahren zu einer weitgehenden Blockade kommen. Einen ersten Stimmungstest könnte es schon in Kürze geben: Es droht ein neuerlicher Haushaltskonflikt und Shutdown von Bundesbehörden, da der US-Haushalt nur bis zum 11. Dezember finanziert ist. Mit ihrer Senatsmehrheit können die Demokraten nun außerdem Ernennungen der Trump-Administration blockieren, wie zum Beispiel Gouverneure der US-Notenbank Fed. Dies nimmt die Fed etwas aus dem Kreuzfeuer von Trump, auch wenn er deren geldpolitische Entscheidungen, die ihm nicht gefallen, wohl weiter polternd kritisieren dürfte. Für seinen Angriff auf die Unabhängigkeit der Fed ist der Verlust der republikanischen Mehrheit aber ein erheblicher Rückschlag – und zugleich positiv für die Märkte.
Trump wird sich daher wohl auf die Bereiche fokussieren, bei denen er großen Spielraum hat. Das ist vor allem die Außenpolitik und die Handelspolitik. Außenpolitisch steht dabei insbesondere der bei den Amerikaner:innen unbeliebte Krieg im Iran im Mittelpunkt. Auch den Ukraine-Krieg dürfte Trump versuchen, in seinem Sinne zu beeinflussen. Handelspolitisch könnte es neue Spannungen geben, sollte Trump bestehende Zölle erhöhen oder neue einführen. Dies kann er freier und unabhängiger vom Kongress machen. Im Jänner läuft beispielsweise der Zollfrieden mit China aus, wobei sich beide Länder zuletzt eher angenähert haben. Sollte es generell neue Zölle geben, besteht die Gefahr erneuter Unruhe an den Finanzmärkten – mit entsprechenden Kursausschlägen. Die Bewegungen rund um den „Liberation Day“ im April 2025 sind noch in Erinnerung.
Reaktionen an den Finanzmärkten
An den Aktienmärkten gab es in den ersten Tagen nach der Wahl große Kursausschläge, vor allem in den USA. Auf eine anfänglich positive Reaktion folgte ein Abverkauf, insbesondere von Technologiewerten. Die Technologiebörse Nasdaq verlor am 5. November mehr als 6 %, der breite S&P 500 über 4 %. Am Markt setzte sich die Ansicht durch, dass durch den Sieg der Demokraten der Bau von KI-Rechenzentren zukünftig langsamer vonstattengehen und teurer werden könnte. Die Demokraten, die zukünftig in den Staaten regieren werden, die für den KI-Ausbau am relevantesten sind (Texas, Ohio und Georgia), haben Widerstand gegen neue Rechenzentren angekündigt (für laufende Projekte gilt wahrscheinlich ein Bestandsschutz) und sich für mehr Regulierung und strengere Auflagen ausgesprochen. Dies könnte zu geringeren Investitionsausgaben und Gewinnen der großen Technologiekonzerne führen. Daher hat sich die KI-Euphorie der Marktteilnehmer:innen weiter abgekühlt. Schon vor der Wahl gab es zunehmende Bedenken, dass die Milliarden-Investitionen in die KI-Infrastruktur auch wirklich so rentabel sind und die Unternehmen die in sie gesetzten hohen Erwartungen erfüllen können. Da die US-Unternehmen viel KI-Ausrüstung wie Halbleiter, Speicherchips und elektronische Komponenten in Asien bestellen, kamen auch Unternehmen vor allem aus Taiwan und Südkorea stark unter Druck. Dagegen haben sich die europäischen Aktienmärkte gut gehalten und nur leicht nachgegeben. Denn in Europa ist der Technologiesektor im Vergleich zu den USA und Asien deutlich kleiner. Sollte es zudem zu einer Verlagerung von KI-Investitionen weg von den USA kommen, könnte dies europäischen Rechenzentren und dem Netzausbau zugutekommen. Der Abverkauf Anfang November wurde durch technisch ausgelöste Anschlussverkäufe noch verstärkt. Auch mussten wahrscheinlich Positionen zwangsverkauft werden, da Großanleger:innen Nachschussaufforderungen („margin calls“) erhalten haben. Sie hatten ihre Aktien-Investments zum Teil kreditfinanziert.
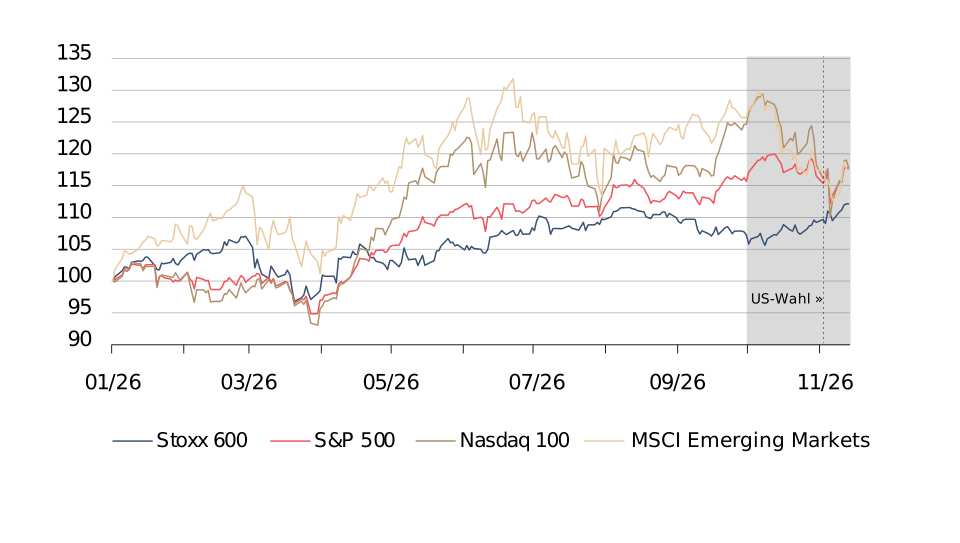
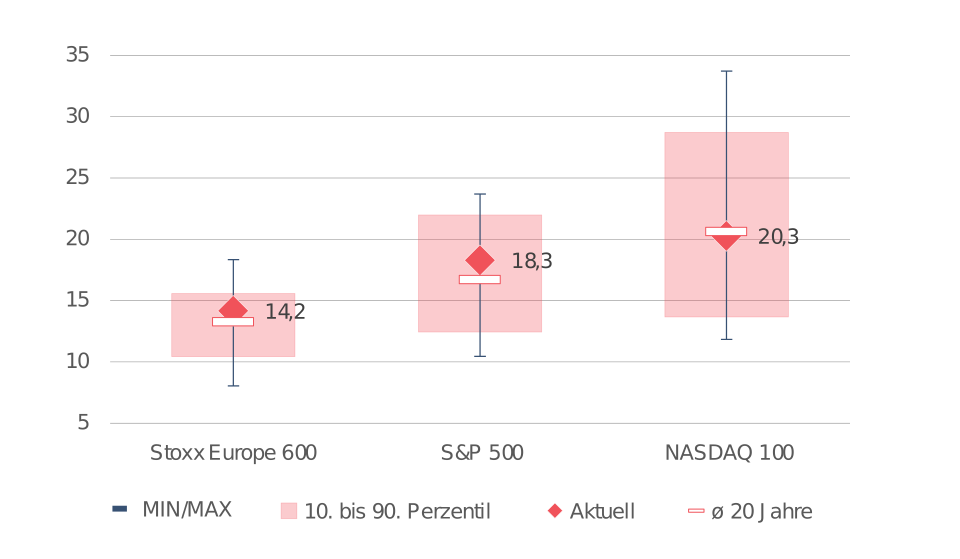
In den darauffolgenden Tagen wurden einige Verluste wieder aufgeholt. Denn der KI-Ausbau wird durch das Wahlergebnis wohl nicht zum Stillstand kommen. Eher werden die Investitionen umverteilt werden. Der KI-Investitionszyklus scheint weiter intakt und durch eine starke Nachfrage nach KI-Anwendungen gut unterstützt. Das starke Wachstum der Cloud-Umsätze sowie eine höhere KI-Adoption außerhalb des Technologiesektors sprechen dafür, dass KI zunehmend in der Realwirtschaft Anwendung findet. Im Zuge des Kursrückgangs hat sich auch die hohe Bewertung der Technologiekonzerne abgebaut. Gemessen am erwarteten Kurs/Gewinn-Verhältnis liegt sie mittlerweile wieder im langfristigen Durchschnitt. Einige Investor:innen haben wohl auch deshalb die niedrigeren Kurse zu Käufen genutzt. Zudem war zu beobachten, dass die Finanzmittel aus dem Abverkauf der Technologiewerte nicht aus dem Aktienmarkt abgeflossen sind, sondern in andere Sektoren umverteilt wurden. Das heißt, die Anleger:innen standen Aktien grundsätzlich weiter positiv gegenüber.
Den Blick nach vorne gerichtet verheißt das Wahlergebnis durchaus positive Aktienmarktperspektiven. Denn eine sogenannte geteilte Regierung war in den vergangenen 50 Jahren eher die Regel als die Ausnahme. Für die US-Wirtschaft und den US-Aktienmarkt waren dies gute Zeiten: Der S&P 500 hat seit den 1970er-Jahren im Durchschnitt bei einer „geteilten Regierung“ mit 9 % pro Jahr deutlich stärker zugelegt als bei einer „vereinten Regierung“ mit 5 %.
Am Anleihenmarkt waren die Reaktionen auf das Wahlergebnis ebenfalls spürbar. Stärker in den USA, aber auch hier in Europa, waren die Renditen über die gesamte Zinskurve hinweg gefallen. Mit der demokratischen Mehrheit im Kongress könnte die Haushaltsdisziplin wieder zunehmen, da die Demokraten die Ausgabenpläne der Trump-Administration einbremsen dürften. Eine erste Indikation diesbezüglich werden die bevorstehenden Haushaltsverhandlungen und die nächste Finanzierungsrunde des Iran-Krieges geben. Sollte zudem der Ausbau der KI-Infrastruktur zukünftig langsamer vorangehen, könnte dies zu einer geringeren Nachfrage nach Investitionskrediten für Ausrüstung führen. Wirtschaftlich hieße ein langsamerer KI-Investitionszyklus womöglich weniger Wachstum und damit verbunden geringeren Vermögenseffekten aus Aktiengewinnen. Beides könnte den Renditeauftrieb der vergangenen Monate dämpfen. Und auch eine geringere Inflation zum Beispiel im Zuge niedrigerer Energiepreise würde für eher fallende Anleiherenditen sprechen. Mittlerweile haben die Renditen ihre Verluste allerdings wieder aufgeholt und befinden sich wieder im Aufwärtstrend. Dies ist der zuletzt höheren Inflation und damit verbunden wieder vermehrten Zinserhöhungserwartungen geschuldet.
Die Ölpreise haben nach dem Wahltag weiter nachgegeben und damit ihre zuvor schon begonnene Korrektur fortgesetzt. Dies ist in erster Linie auf Hoffnungen auf ein baldiges Ende des Iran-Krieges zurückzuführen. Schon vor der Wahl hatte Trump verkündet, auf neuerliche militärische Angriffe gegen den Iran verzichten zu wollen, was die Ölpreise deutlich fallen ließ. Mit ihrer Mehrheit im Kongress können die Demokraten nun die weitere Finanzierung des Iran-Krieges erschweren, so dass der Krieg möglicherweise früher als erwartet beendet werden könnte. Dies würde wohl zu weiter fallenden Ölpreisen führen, die Inflation dämpfen und die Notwendigkeit von mehreren Zinserhöhungen verringern. Auch auf die Konjunktur dürften sich fallende Öl- bzw. Energiepreise positiv auswirken. Dies gilt insbesondere für Länder in Europa und Asien, die stark auf Energieimporte angewiesen sind.
Der Goldpreis ist im Nachgang der Wahl zunächst gestiegen, hat mittlerweile seine Gewinne aber wieder abgegeben. Diese Entwicklung führen wir aber nicht auf die Wahl zurück, zumal gegenläufige Bewegungen auf das Ergebnis zu erwarten gewesen wären. Der EUR/USD-Wechselkurs hat sich von der Wahl weitgehend unbeeindruckt gezeigt.
Fazit
Das Wahlergebnis in den USA hat zu erhöhter Unruhe an den Finanzmärkten beigetragen, wobei sich die Lage mittlerweile wieder etwas beruhigt hat. Teilweise hatten sich schon zuvor bestehende Trends verstärkt. Vor allem in Bezug auf den Ausbau der KI-Infrastruktur wurde eine Debatte losgetreten, die in den kommenden Monaten mehr oder weniger intensiv weitergeführt werden dürfte. Dies birgt Risiken für die zukünftige Kursentwicklung an den Märkten. Die Anleger:innen sind sich diesen Risiken aber offenbar bewusst und haben sie zumindest teilweise eingepreist. Auch wenn die Statistik langfristig für eine positive Marktentwicklung spricht, bestehen kurz- bis mittelfristig einige Risiken, wie zum Beispiel eine Fortsetzung des Iran-Krieges, eine mögliche Schließung von US-Bundesbehörden, Zinserhöhungen oder Zölle. Im Spängler Asset Management beobachten wir diese Risiken genau und bleiben bei Aktien neutral positioniert. Im Anleihenbereich ist die Laufzeitenstruktur verkürzt und Gold bleibt fester Bestandteil unserer Allokation.
Wichtige Hinweise
Die hier dargestellten Angaben dienen trotz sorgfältiger Recherche ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für etwaig darin beschriebene Finanzinstrumente. Die Information stellt weder ein Anbot noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlusts verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann. Lassen Sie sich daher ausführlich von einem Wertpapierberater über diese Risiken informieren.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung des Verfassers bzw. der Verfasser zum Zeitpunkt derVeröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien. © Bankhaus Carl Spängler & Co. Aktiengesellschaft,
Stand 18.11.2026. Alle Rechte vorbehalten.
Teilen


