


An den Märkten ist es unruhiger geworden. Dies hat mehrere Gründe. Zum einen sind die Sorgen hinsichtlich ausufernder Staatsschulden stark gestiegen, was sich in deutlich höheren Renditen widergespiegelt hat. Zum anderen hat sich die KI-Euphorie merklich abgekühlt, wodurch Technologieaktien unter Druck geraten sind. Und auch der Iran-Krieg schwelt weiter. Daher ist es nicht verwunderlich, dass die Verunsicherung unter den Marktteilnehmern zugenommen hat.
Märkte
Höhere Nervosität bei Anleihen und Aktien
In den letzten Monaten hat die Nervosität an den Märkten zugenommen. Egal wo man hinschaut, kann man größere Kursausschläge beobachten. Allen voran am Anleihenmarkt. Seit September gibt es bei den Anleihekursen starke Schwankungen – in den USA, aber auch hier in Europa.
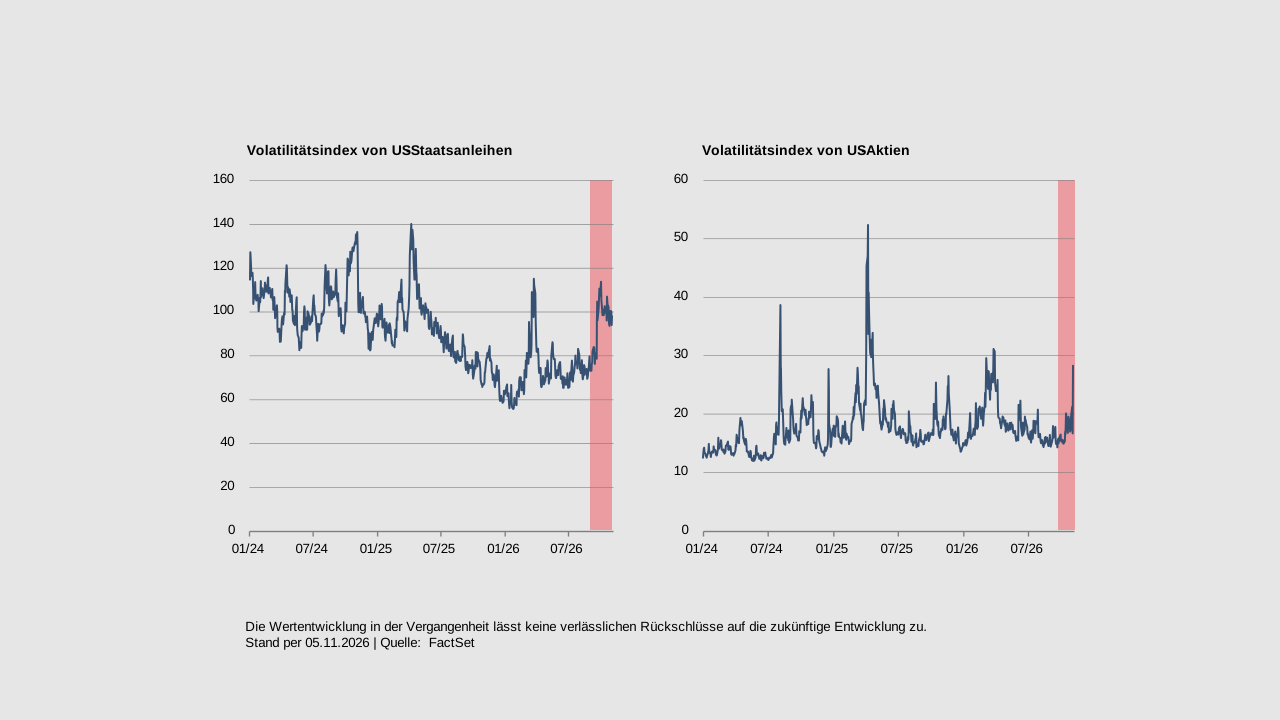
Die Gründe dafür sind Inflationssorgen aufgrund der hohen Energiepreise und sich verändernde Zinserwartungen. Hinzu kommen Befürchtungen, dass die Schulden einiger Staaten aus dem Ruder laufen und deren Zinslast erdrückend wird. Und zu guter Letzt spielen politische Risiken eine Rolle. Auch am Aktienmarkt geht es volatiler zu. Neben den bereits genannten Themen sind es hier KI-Sorgen, die zu starken Bewegungen führen. Zuletzt hat auch hier die Schwankungsintensität deutlich zugenommen. Die kommenden Tage werden zeigen, ob sich die Lage wieder beruhigt.
Schauen wir etwas genauer auf die Technologieunternehmen, die für die stärkeren Schwankungen mitverantwortlich sind.
Sorgen über KI-Rentabilität
Auch heuer haben die Technologieunternehmen viel Aufmerksamkeit erhalten. Die Marktteilnehmer haben den Unternehmen, die in den KI-Ausbau investieren, viele Vorschusslorbeeren verteilt. Dies hat sich in vorübergehend deutlich gestiegenen Aktienkursen großer Technologiewerte widergespiegelt, da von den Unternehmen höhere Erträge in der Zukunft erwartet wurden. Allerdings müssen sie zunächst Unsummen an Geld in die Hand nehmen und in die KI-Infrastruktur investieren. Zuletzt gab es zunehmende Bedenken, dass das eingesetzte Kapital auch wirklich so rentabel ist und die Unternehmen die in sie gesetzten hohen Erwartungen erfüllen können. Und nach den Zwischenwahlen in den USA könnte der KI-Ausbau nun etwas langsamer vonstattengehen. Die KI-Euphorie am Markt hat sich daher abgekühlt.
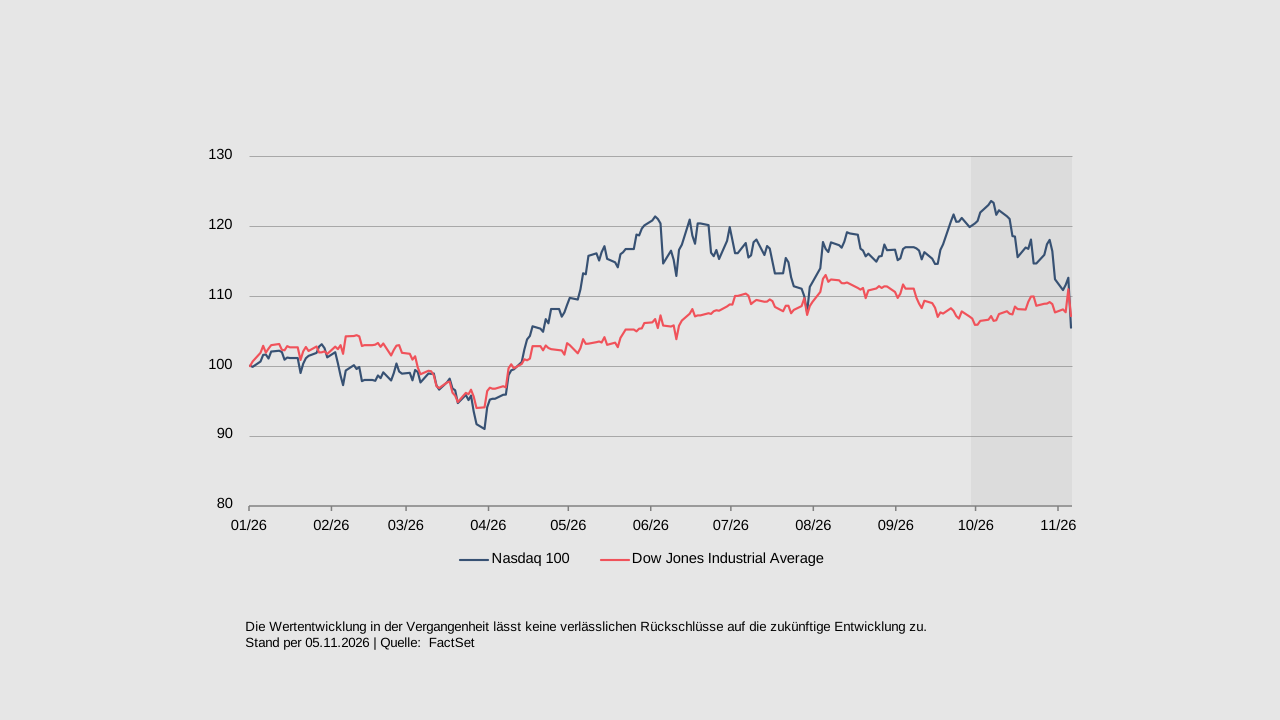
Dies hat seit Anfang Oktober und vor allem in den letzten Tagen zu deutlich fallenden Kursen vieler Technologieunternehmen geführt. Im Vergleich dazu hat sich der Dow Jones Industrial Average in den letzten Wochen gut gehalten. Der Index bildet überwiegend die Old Economy in den USA ab, also zum Beispiel Werte aus den Bereichen Finanzen, Gesundheit und Industrie. Zwar sind auch IT-Werte im Index enthalten, sie sind aber nicht so hoch gewichtet.
Ein weiteres Thema an den Märkten waren die US-Zwischenwahlen Anfang November.
US-Zwischenwahlen – Sieg für Demokraten auf ganzer Linie
Die Wähler in den USA haben US-Präsident Trump einen Denkzettel verpasst. Die Demokraten haben den Republikanern viele Sitze abgenommen und sowohl im Senat als auch im Repräsentantenhaus die Mehrheit erobert. Wichtigste Themen waren gemäß Umfragen die hohe Inflation und damit die hohen Lebenshaltungskosten der Amerikaner sowie die geringe Zustimmung für Trump.
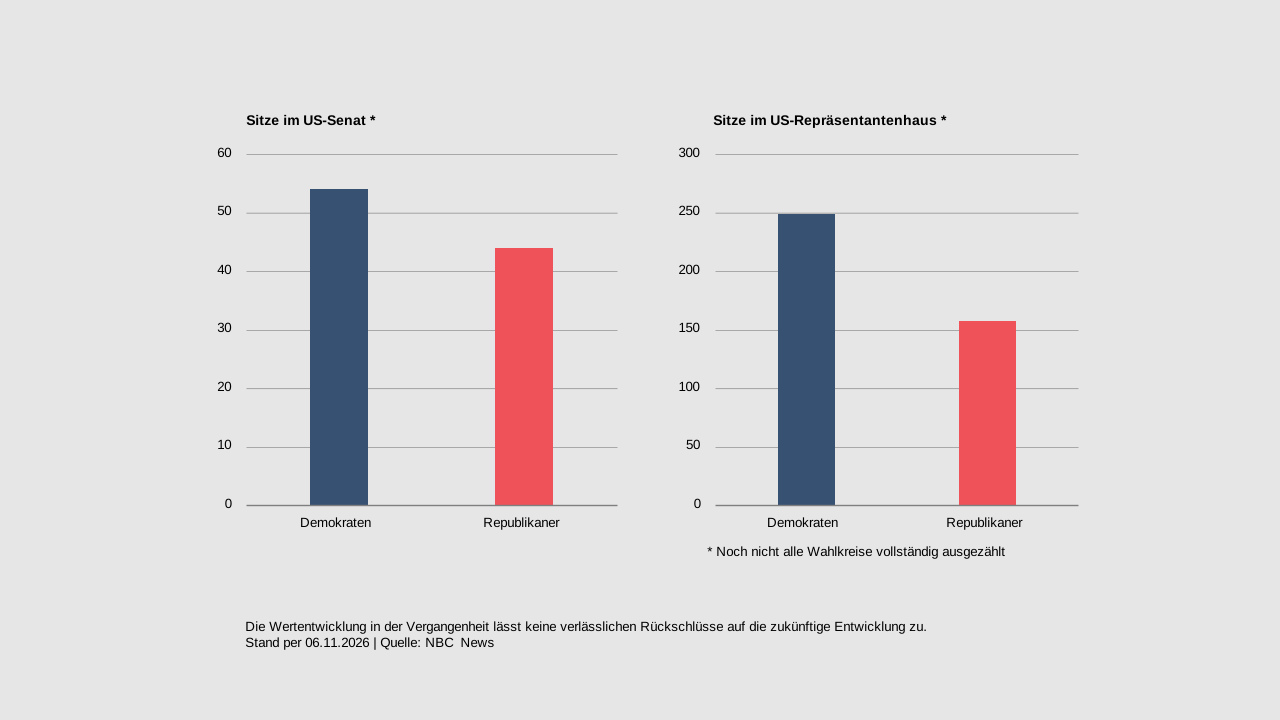
Was bedeutet das Ergebnis nun für die zukünftige US-Politik und die Märkte? Trump wird sich in den kommenden zwei Jahren wohl auf die Bereiche fokussieren, bei denen er großen Spielraum besitzt. Das ist vor allem die Außenpolitik und die Handelspolitik. Hier könnte es neue Spannungen geben. Innenpolitisch wird Trump dagegen nicht mehr viel durchsetzen können. Schon in Kürze könnte es wieder zu einem Haushaltskonflikt kommen. Es droht ein neuerlicher Shutdown von Bundesbehörden. Die US-Notenbank Fed kann Trump durch die Verluste der Republikaner jetzt nicht mehr so beeinflussen wie gewollt. Für die Finanzmärkte muss das Wahlergebnis nicht schlecht sein. Eine geteilte Regierung, bei der der Präsident im Kongress nicht über eine Mehrheit verfügt, war in den vergangenen 50 Jahren eher die Regel als die Ausnahme. Und der US-Aktienmarkt hat in diesen Zeiten mit 9 % pro Jahr recht stark zugelegt. An den US-Anleihemärkten könnten die Renditen etwas fallen, da die Haushaltsdisziplin zunehmen könnte.
Kommen wir damit zu zwei wichtigen Einflussfaktoren der Märkte – den Zentralbanken und der Inflation.
Zinsen & Inflation
Die Zentralbanken sind bereit für weitere Zinserhöhungen
Die EZB und die Fed haben auf ihren letzten Sitzungen Ende Oktober die Zinsen unverändert beibehalten.
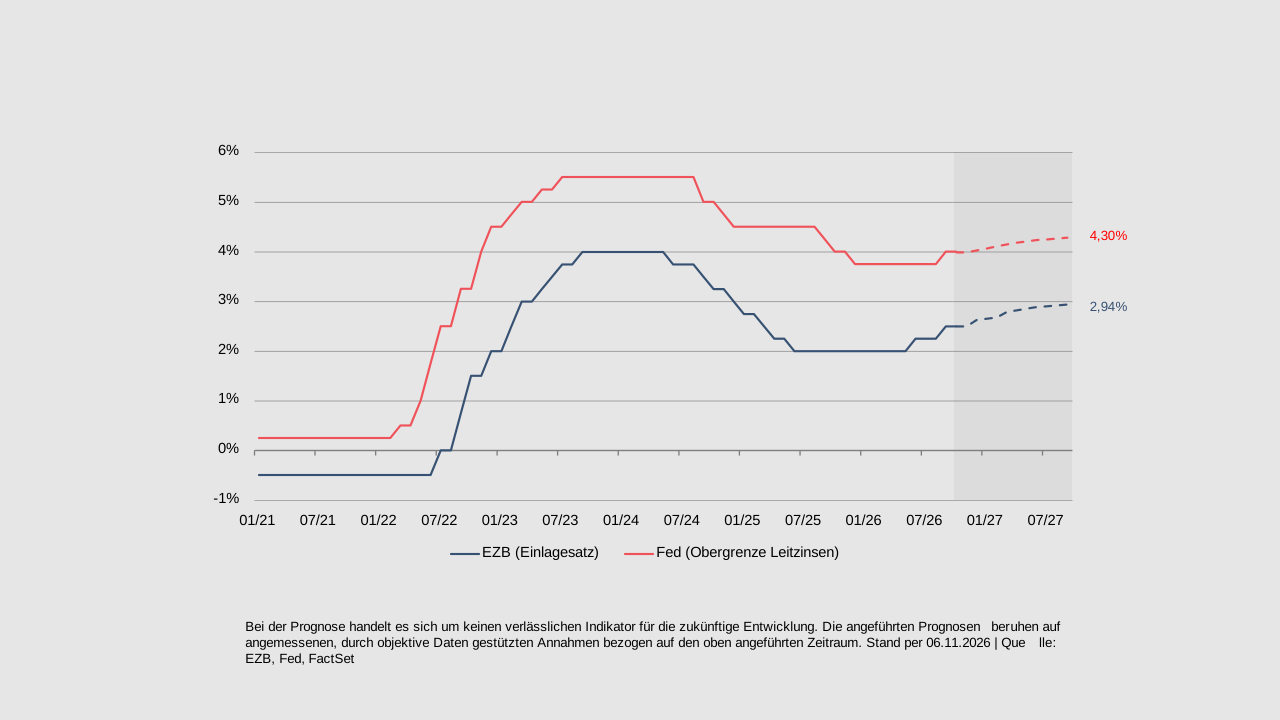
EZB-Präsidentin Lagarde hat jedoch für die nächste Sitzung im Dezember eine Zinserhöhung in Aussicht gestellt. Das wäre heuer der dritte Zinsschritt. Die deutlich gestiegenen Energiepreise schüren weiterhin Inflationsrisiken. Allerdings hat Lagarde auch zu starke Zinserhöhungserwartungen gebremst. Denn der Anstieg der Anleiherenditen hat bereits die Finanzierungsbedingungen verschlechtert. Am Markt wurden daher zuletzt die Zinserhöhungserwartungen reduziert. Dass Lagarde Anfang Februar vorzeitig ihr Amt aufgibt, war nur eine Randnotiz. Auch die Fed steht Gewehr bei Fuß und dürfte die Zinsen nach der letzten Pause weiter anheben. In den USA bleibt die Inflation ebenfalls hoch und schwächt sich nicht ab. Wie Fed-Chef Warsh versicherte, liegt der Fokus der Fed auf der Preisstabilität. Neue Daten, die bis zur nächsten Sitzung im Dezember veröffentlicht werden, sollten der Fed dann die Entscheidung erleichtern. Wie für die EZB erwartet der Markt auch für die Fed aber jetzt nicht mehr so viele Zinserhöhungen wie noch vor einigen Wochen.
Wichtigstes Kriterium für die Zentralbanken ist die Inflationsentwicklung.
Die Inflation zieht weiter an
Die Inflation schwächt sich bislang nicht ab – weder in der Eurozone noch in den USA. In der Eurozone ist sie im Oktober erstmals seit drei Jahren wieder auf 4 % gestiegen.
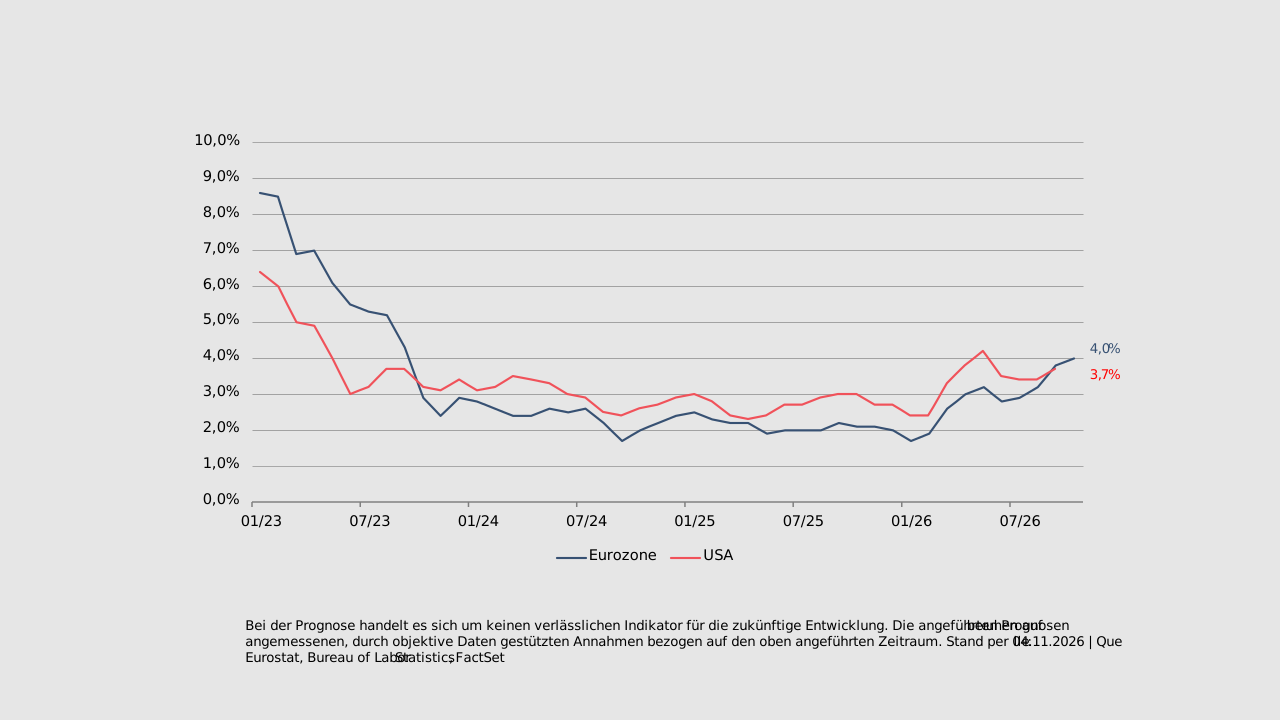
Einmal mehr waren die Energiepreise der größte Inflationstreiber. Daneben haben auch die Preise für Nahrungs- und Genussmittel wieder etwas stärker angezogen. Viele Unternehmen dürften in den kommenden Monaten die höheren Energiepreise an ihre Kunden weitergeben, was zu Zweitrundeneffekten führen könnte. Sollte die Inflation hoch bleiben oder noch weiter steigen, bringt dies die EZB unter Zugzwang. Auch in den USA bleibt der Inflationsdruck hoch. Im September lag die Inflation bei 3,7 %, mit steigender Tendenz. Besonders stark legten die Benzinpreise zu. Daneben sind die Dienstleistungspreise deutlich gestiegen. Die Fed wird daher ihre Geldpolitik noch restriktiver gestalten müssen, also die Zinsen weiter anheben, um die Inflation einzudämmen.
Die Konjunktur gibt der Fed Spielraum für ein weiteres Anziehen der Zügel.
Konjunktur
Robustes Wirtschaftswachstum vor allem in den USA
Die Wirtschaft zeigt sich in den USA weiter robust. Sie wuchs im dritten Quartal um 3,4 %. Wachstumstreiber waren der private Konsum und der KI-Boom. Die Unternehmen haben dabei deutlich mehr in den Bau von Rechenzentren, Ausrüstungen und intellektuelles Eigentum wie Software investiert. Aus heutiger Sicht dürfte sich der Wirtschaftsaufschwung im nächsten Jahr fortsetzen, auch wenn die Wachstumsraten nicht mehr ganz so hoch ausfallen könnten.
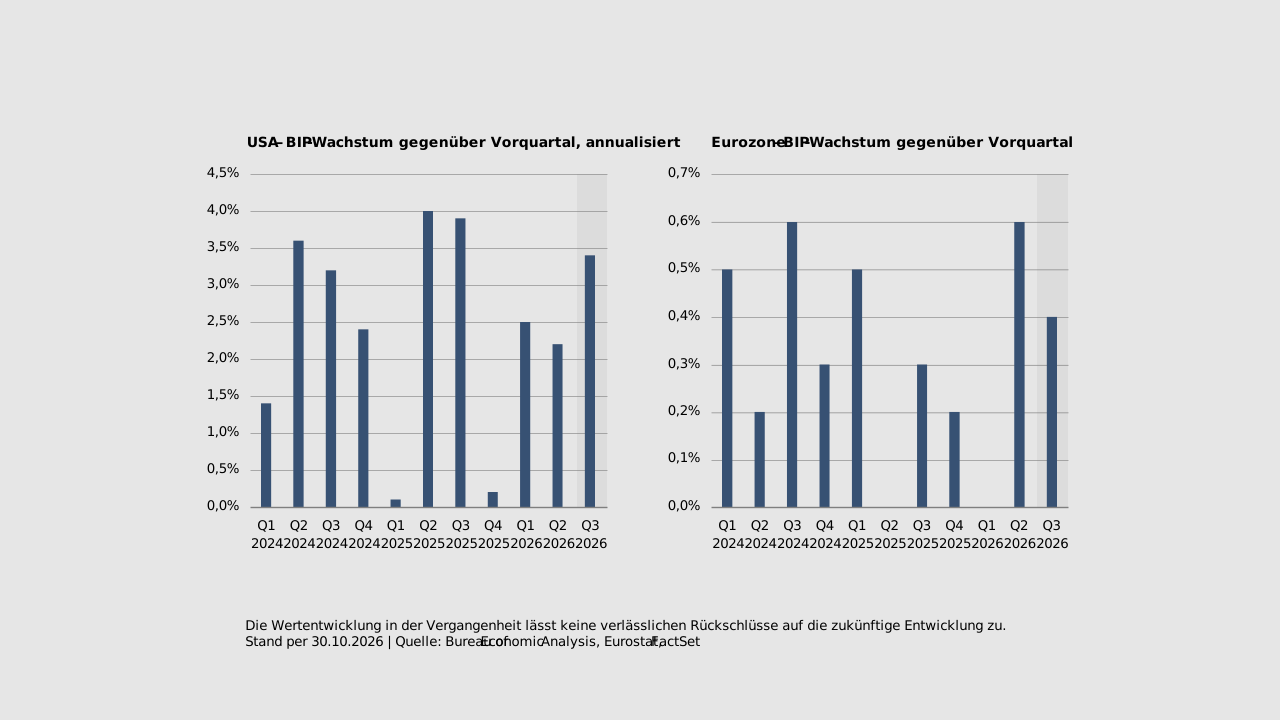
In der Eurozone hat das Bruttoinlandsprodukt im dritten Quartal um 0,4 % zugelegt. Die Wirtschaft hat damit den hohen Energiepreisen getrotzt. Allerdings gab es große Unterschiede zwischen den Ländern der Eurozone. In den kommenden Quartalen dürfte die Wirtschaft weiter moderat wachsen. Darauf deuten verschiedene Frühindikatoren hin.
Welche Themen werden uns daneben in den kommenden Monaten begleiten?
Fazit
Welche Themen werden uns nun in den kommenden Monaten begleiten?
Unser Basisszenario ist weiter gekennzeichnet von moderatem Wirtschaftswachstum, dass die Inflation in Europa temporär erhöht ist, es weitere Zinserhöhungen gibt und die Unternehmensgewinne weiter moderat steigen. Die größten Risiken sehen wir in der (Geo-)Politik, dass die KI-Erwartungen enttäuscht werden, einer länger erhöhten Inflation und Zinsen, hohen und weiter steigenden Staatsschulden, und dass die Fed unberechenbarer agiert. Chancen bieten dagegen ein stärkeres Wirtschaftswachstum, ein echtes Ende des Iran-Krieges und eine Entspannung im Ukraine-Krieg, sinkende Energiekosten und eine Produktivitätssteigerung durch KI.
Wichtige Hinweise
Die hier dargestellten Angaben dienen trotz sorgfältiger Recherche ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für etwaig darin beschriebene Finanzinstrumente. Die Information stellt weder ein Anbot noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlusts verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann. Lassen Sie sich daher ausführlich von einem Wertpapierberater über diese Risiken informieren.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung des Verfassers bzw. der Verfasser zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien. © Bankhaus Carl Spängler & Co. Aktiengesellschaft,
Stand 09.11.2026. Alle Rechte vorbehalten.
Teilen


