


EZB – der nächste Zinsschritt
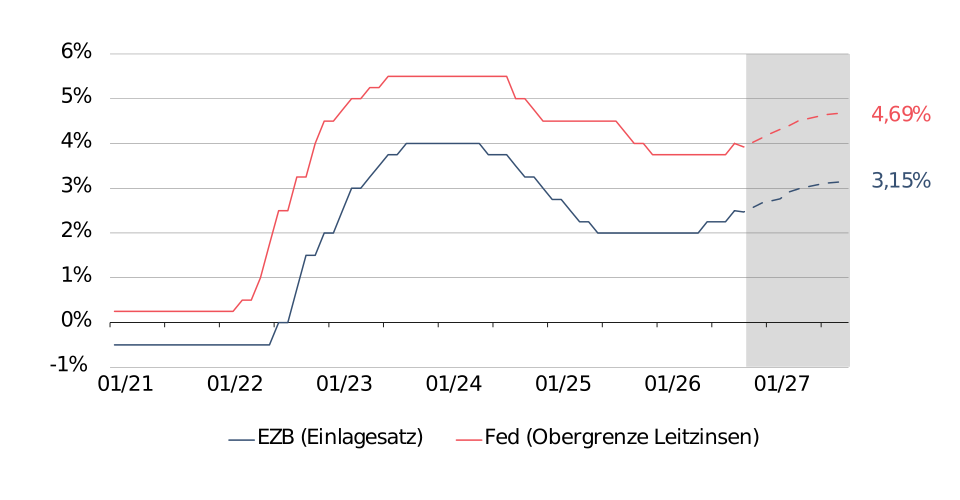
Auf die Zinserhöhung im Juni folgte im September der nächste Schritt: Die Europäische Zentralbank (EZB) hat die Zinsen um weitere 25 Basispunkte angehoben. Damit liegt der Einlagesatz jetzt bei 2,50 % und der Hauptrefinanzierungssatz bei 2,65 %. Auch die zweite Zinserhöhung in diesem Jahr stellte angesichts der erhöhten Inflation keine Überraschung dar. Und das Ende der Fahnenstange dürfte noch nicht erreicht sein.
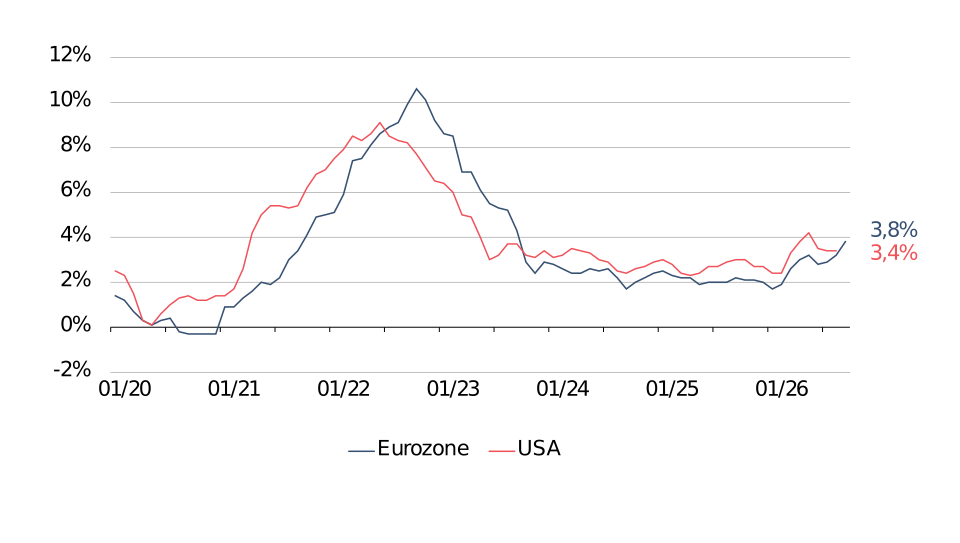
Im September ist die Inflation in der Eurozone auf 3,8 % gestiegen, den höchsten Wert seit drei Jahren. Detaillierte Daten für August belegen, dass dies vor allem auf die hohen Energiepreise im Zuge des Iran-Krieges zurückzuführen ist. Zwischen den USA und dem Iran gibt es weiterhin keine Einigung über eine Wiederöffnung der „Straße von Hormus“. Damit bleibt der Transport von Öl und Gas durch die für den Schiffsverkehr wichtige Meerenge stark beeinträchtigt, auch wenn zuletzt wieder deutlich mehr Öltanker hindurchgefahren sind. Der Anstieg der Energiepreise beschränkt sich nicht nur auf Rohöl, sondern ist in noch ausgeprägterem Maße vor allem bei den Ölprodukten wie Benzin, Diesel, Kerosin und Heizöl zu beobachten. An den Tankstellen befinden sich die Preise weiter auf sehr hohen Niveaus. Zwar versuchen mehrere Regierungen, mit staatlichen Eingriffen die Verbraucher:innen zu entlasten. Ob dies jedoch gelingt und vor allem nachhaltig ist, bleibt abzuwarten. Solange aus der Golf-Region nur geringe Mengen Ölprodukte an den Weltmarkt gelangen, dürften die Energiepreise hoch bleiben. Die G7-Staaten versuchen mit der Freigabe von staatlichen Reserven gegenzusteuern. Allerdings gibt es nicht genügend Raffinerien, um Rohöl zu Benzin oder Diesel zu verarbeiten. Und immer mehr Dieselproduzenten erwägen einen Exportstopp, um die eigenen Vorräte aufzufüllen. Daher fehlt dem Weltmarkt zunehmend Angebot. Auch der Gaspreis ist heuer kräftig gestiegen, was vor Beginn der Heizsaison besondere Brisanz gewinnt. Neben dem Iran-Krieg treiben die außergewöhnlich niedrigen Lagerbestände in Europa den Gaspreis nach oben. Je länger der Krieg im Nahen Osten dauert, umso länger werden die Energiepreise hoch bleiben oder sogar weiter steigen. Dies befeuert die ohnehin schon hohe Inflation und schürt höhere Inflationserwartungen.
Mit der zweiten Zinserhöhung innerhalb von drei Monaten hat die EZB auf die hohe Inflation reagiert. Da sie zugleich die Teuerungsrate in der Eurozone für längere Zeit über dem Zielwert von 2 % sieht und auch ihre eigene Inflationsprognose für die kommenden Jahre angehoben hat, spricht dies für weitere Zinserhöhungen. EZB-Präsidentin Lagarde hat zwar noch keine klaren Signale gegeben, wann die EZB die Zinsen nochmals anheben könnte. Die Weichen dürften aber gestellt sein. Die Marktteilnehmer:innen erwarten den nächsten Zinsschritt im Dezember. Und auch für das kommende Jahr sind am Markt aktuell weitere Zinserhöhungen eingepreist. Allerdings gehen die Meinungen über die Zinsen im nächsten Jahr weit auseinander. Laut Umfragen erwarten die meisten Volkswirte 2027 keine weitere Zinserhöhung. Denn sollte die EZB die Zinsen zu stark anheben, läuft sie Gefahr, die aktuelle Wirtschaftserholung abzubremsen oder gar abzuwürgen. Dies wird die EZB in ihrer Entscheidungsfindung berücksichtigen, zumal im EZB-Rat viele Mitglieder angesichts der hohen Staatsschulden eher zu niedrigeren Zinsen tendieren. Und schließlich besteht noch Hoffnung, dass der Iran-Krieg in absehbarer Zeit endet und damit auch die Inflation wieder sinkt.
US-Fed – Hoch die Zinsen
Nachdem die US-Notenbank Fed lange abgewartet hatte, hat sie im September ebenfalls die Zinsen um 25 Basispunkte angehoben. Die Spanne der Leitzinsen liegt nun bei 3,75-4,00 %. Wie die EZB sah sich auch die Fed gezwungen, auf die erhöhte Inflation zu reagieren. Die Maßnahme erfolgte einstimmig, was zugleich ein starkes Zeichen an den Markt und auch an US-Präsident Trump war. Denn Trump fordert von der Fed bekanntermaßen deutlich niedrigere Zinsen. Diesen Forderungen hat sich die Fed erst einmal widersetzt, wodurch sie an Glaubwürdigkeit gewonnen hat.
Die Zinsanhebung erfolgte vor dem Hintergrund der auch in den USA gestiegenen Inflation. Sie lag im August bei 3,4 %, was der Fed zu hoch ist. Wie in der Eurozone sind auch in den USA die Energiepreise gestiegen. Zwar sind die USA Selbstversorger von Öl und Gas und die US-Wirtschaft kann die höheren Preise besser verkraften. Da die USA aber wegen der aktuell starken internationalen Nachfrage große Mengen Ölprodukte und Gas exportieren, steigen auch im Land selbst die Preise. Wie hier sieht man dies auch dort am deutlichsten an den Tankstellen. Die Preise für Diesel und Benzin haben in den letzten Wochen und Monaten kontinuierlich neue Rekordhochs verzeichnet. Dies belastet die Verbraucher:innen.
Die Fed selbst schätzt, dass die Inflation in den USA länger erhöht bleibt. Zugleich hat sie betont, dass ihr Fokus auf der Preisstabilität liegt. Die Zinserhöhung im September soll helfen, das Inflationsziel von 2 % zu erreichen. Der Weg dorthin dürfte aber lang sein. Die Aussagen von Fed-Chef Warsh im Anschluss an die letzte Sitzung lassen darauf schließen, dass es die Fed ernst meint mit der Bekämpfung der Inflation. Dies spricht für weitere Zinserhöhungen in den kommenden Monaten. Die Marktteilnehmer:innen rechnen mit dem nächsten Zinsschritt im Dezember. Für 2027 sind weitere Zinserhöhungen eingepreist. Die robuste Wirtschaft, die vor allem durch die immensen KI-Investitionen getragen wird, gibt der Fed theoretisch den Spielraum, die Zinsen weiter anzuheben.
Allerdings darf dabei die politische Komponente nicht außer Acht gelassen werden. Trump hat zwar nicht besonders auf die letzte Zinserhöhung reagiert. Er hat aber Warsh mit der Erwartung berufen, dass dieser die Zinsen senkt. Und Trump wird nicht müde zu fordern, dass die USA die niedrigsten Zinsen der Welt haben sollten. Die aktuelle Ruhe könnte also trügerisch sein. Sollte Trump zum Beispiel einen Sündenbock für eine mögliche Niederlage der Republikaner bei den Zwischenwahlen Anfang November suchen, könnte die Fed schnell wieder ins Kreuzfeuer des US-Präsidenten geraten. Dann könnten unter Umständen weitere notwendige Zinserhöhungen ausbleiben. Dies birgt die Gefahr, dass die Inflation aus dem Ruder läuft. Sie wäre dann wohl nur mit massiven Zinserhöhungen wieder einzudämmen, was zulasten der Wirtschaft gehen würde.
Wichtige Hinweise
Die hier dargestellten Angaben dienen, trotz sorgfältiger Recherche, ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für die darin beschriebenen Finanzinstrumente. Die Information stellt weder ein Anbot, noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlustes verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann.
Die jeweils gültigen Bedingungen jedes Finanzproduktes und weitere Informationen finden Sie unter www.spaengler.at bzw. beim jeweiligen Produktanbieter. Für Detailauskünfte zu Risiken und Kosten steht Ihnen Ihr:e persönliche:r Berater:in im Bankhaus Spängler gerne zur Verfügung. Die in diesem Dokument enthaltenen Informationen wurden sorgfältig erarbeitet und beruhen auf Quellen, die als zuverlässig erachtet werden.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung der Verfasser:innen zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien.
Marketingmitteilung
Stand 12.10.2026
Teilen


