


Öl und Gaspreise sind in den letzten Monaten deutlich gestiegen und auch an den Tankstellen kennen die Preise gefühlt nur eine Richtung – nach oben. Dies hat die Inflation wieder ansteigen lassen und zu weiteren Inflationssorgen geführt. Und das hat weitreichende Auswirkungen auf die Kapitalmärkte. Aber beginnen wir am Anfang – mit dem Thema Energie.
Öl
Brent-Öl wieder über 100 USD je Barrel
Unser Fokus richtet sich schon seit einigen Monaten auf den Krieg im Nahen Osten. Der hat weitreichende Auswirkungen. Der Ölpreis ist wieder über die Marke von 100 USD je Barrel gestiegen und hat sich damit seit Anfang Juli um über 40 % verteuert.
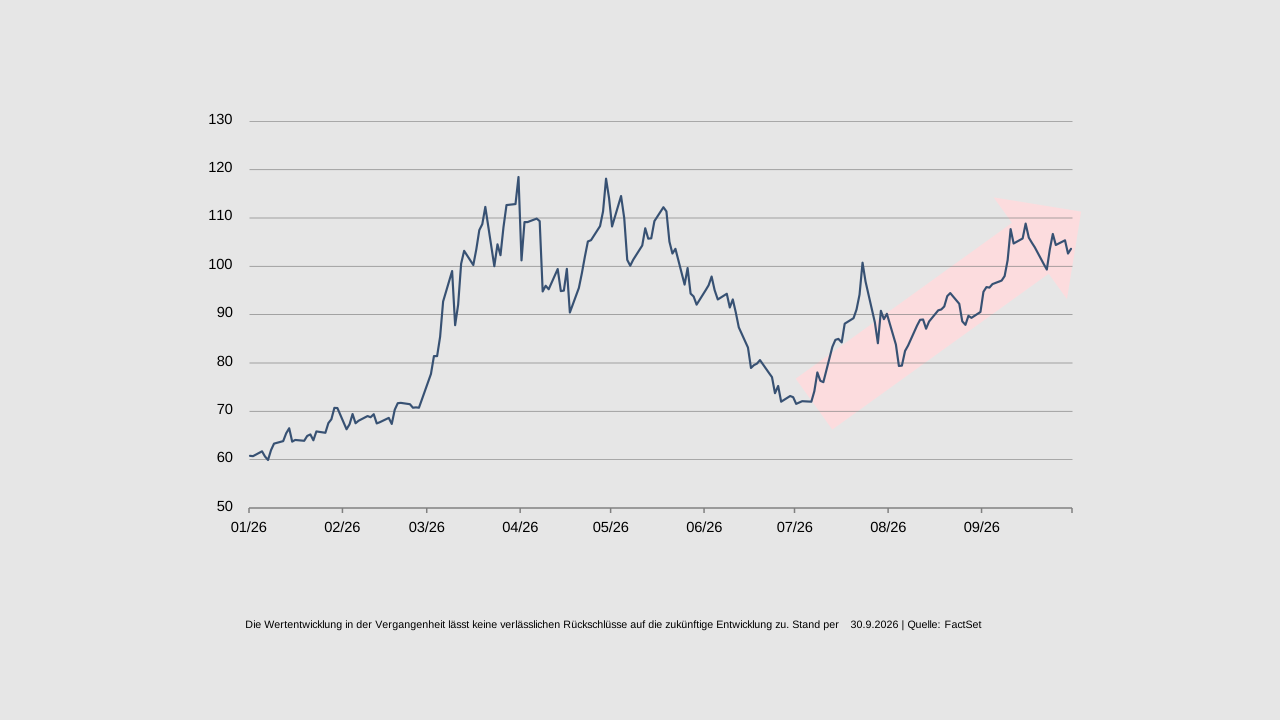
Nach zwischenzeitlich eher ruhigen Wochen haben sich die USA und der Iran wieder gegenseitig angegriffen. Entscheidend ist aber auch, dass die Preise für Benzin, Diesel, Kerosin oder Heizöl deutlich stärker gestiegen sind als Rohöl. Das spüren wir an den Tankstellen, wo sich die Preise weiter auf sehr hohen Niveaus befinden. Das liegt weiter daran, dass der Schiffsverkehr durch die Straße von Hormus stark beeinträchtigt ist. Die Rohöltransporte haben fast wieder ihr Vorkriegsniveau erreicht, allerdings gelangen nach wie vor nur geringe Mengen Ölprodukte an den Weltmarkt. Auch fehlt es an Raffineriekapazitäten, um Rohöl zu Benzin oder Diesel zu verarbeiten. Zudem erwägen immer mehr Dieselproduzenten einen Exportstopp, um die eigenen Vorräte aufzufüllen. Dem Weltmarkt fehlt daher zunehmend Angebot. Daher sehen wir auch noch keine nachhaltige Entspannung bei den Treibstoffpreisen, auch Tankrabatte können hieran nur wenig ändern.
Und das betrifft nicht nur Öl oder Benzin und Diesel.
Inflation
Wird Gas im Winter noch teurer?
Auch der europäische Erdgaspreis TTF ist im Höhenflug. Mit über 80 EUR je MWh hat er im September das höchste Niveau seit dem Jahreswechsel 2022/23 erreicht. Seit Anfang Juli ist er um 66 % gestiegen, seit Jahresbeginn sogar um 150 %.
Auch hier spielt der Krieg im Nahen Osten eine Rolle. Das eigentliche Problem sind aber die Gasspeicher. Denn die Lagerbestände in Europa sind vor Beginn der Heizsaison außergewöhnlich niedrig und die Speicher nur zu 72 % gefüllt. Dies ist auch in etwa das Niveau bei uns in Österreich. Vor einem Jahr und im 5-Jahresdurchschnitt war der Füllstand deutlich höher.
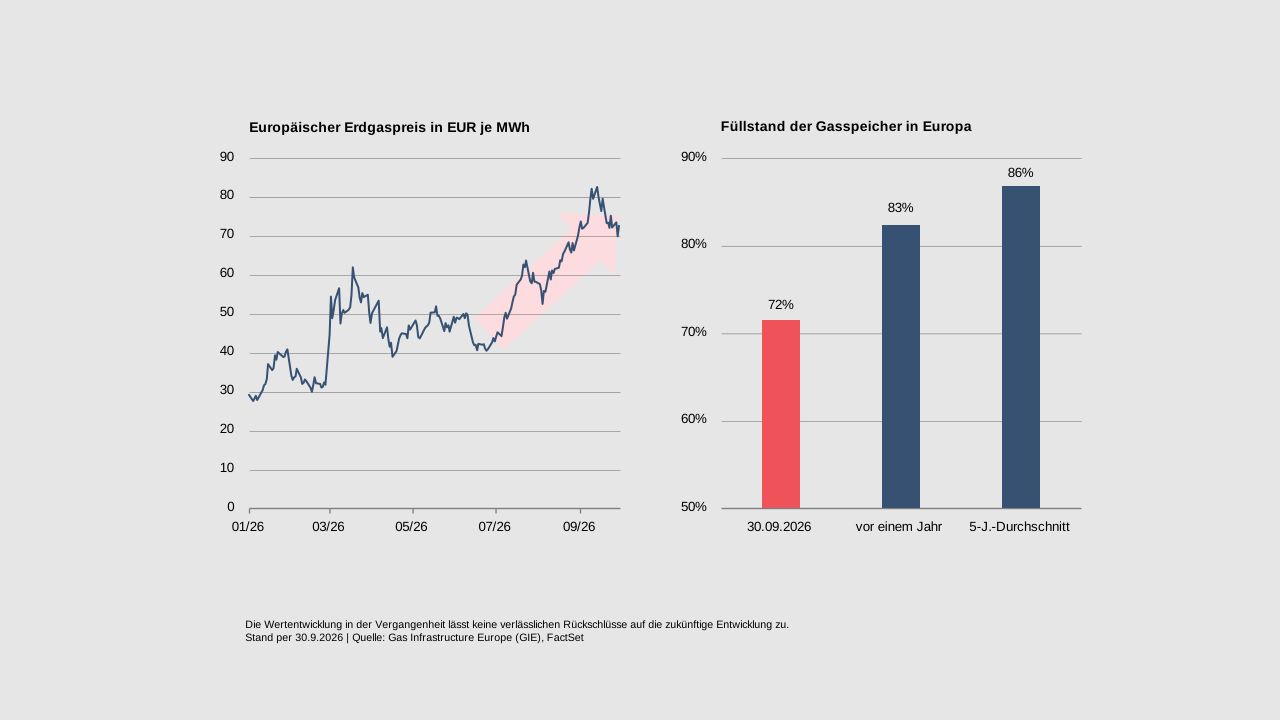
In den vergangenen Monaten wurde wegen des hohen Preisniveaus zu wenig Gas eingespeichert. Und weil in Asien höhere Preise bezahlt werden, hat Europa bei Lieferungen, etwa aus den USA, das Nachsehen.
Sollte der Winter kalt werden, muss Gas zu noch höheren Preisen eingekauft werden. Sonst droht eine Mangellage. Je länger der Krieg im Nahen Osten andauert und damit die Straße von Hormus nicht frei passierbar bleibt, umso länger werden die Energiepreise hoch bleiben oder sogar weiter steigen.
Durch die Preisbildungslogik an den Strombörsen - man spricht hier vom sogenannten Merit-Order System – haben die hohen Gaspreise aber auch unmittelbare Auswirkungen auf die Strompreise. Und damit trifft es jeden von uns. In Österreich lag der Preis für Grundlast Anfang September zeitweise über 200 EUR je MWh – ein Plus von fast 50% allein im letzten Quartal.
Die hohen Energiepreise spiegeln sich unmittelbar in der Inflation wider.
Inflation
Energie ist mittlerweile der größte Inflationstreiber
In der Eurozone ist die Inflation im September auf 3,8 % gestiegen, den höchsten Wert seit drei Jahren. Details stehen zwar nur bis August zur Verfügung.
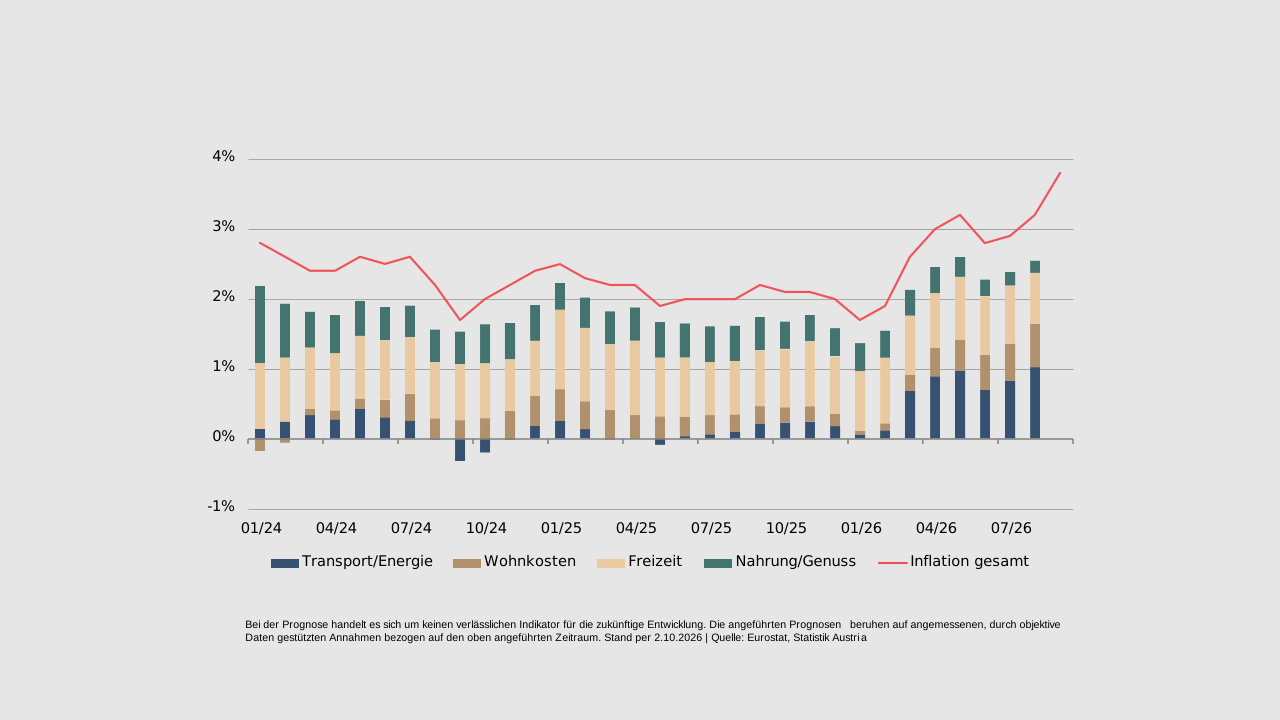
Aber wie man sieht, sind die Energiekosten der Haupttreiber der Inflation – und das schon seit März, also dem Beginn des Iran-Krieges. Sie sind hier mit den Transportkosten zusammengefasst, da sie unmittelbare Auswirkungen auf den Verkehr haben. Die hohen Energiepreise, sei es Rohöl, Benzin, Gas oder Strom, lassen also die Lebenshaltungskosten deutlich steigen. Solange die Energiepreise nicht drehen, bleiben sie bis ins nächste Jahr einer der stärksten Inflationstreiber. Eine Inflation von über 4% in der Eurozone kann nicht ausgeschlossen werden.
Ein weiterer Inflationstreiber sind die Wohnkosten, etwa durch Mietsteigerungen. In die Rubrik Freizeit fließen unter anderem Hotel- und Restaurantpreise ein, die wegen höherer Dienstleistungskosten weiter steigen und einen möglichen Urlaub nochmals verteuern.
Die hohen Inflationsraten nähren noch höhere Inflationserwartungen. Und genau das macht den Zentralbanken die Arbeit schwer.
Geldpolitik
Heben die Zentralbanken die Zinsen weiter an?
Die Zentralbanken stehen wirklich unter Druck. Denn eigentlich müssten sie die Zinsen deutlich anheben, um die Inflation zu bekämpfen. Doch innerhalb der Zentralbanken ist man sich nicht einig, wie viele Zinserhöhungen hierfür notwendig sind.
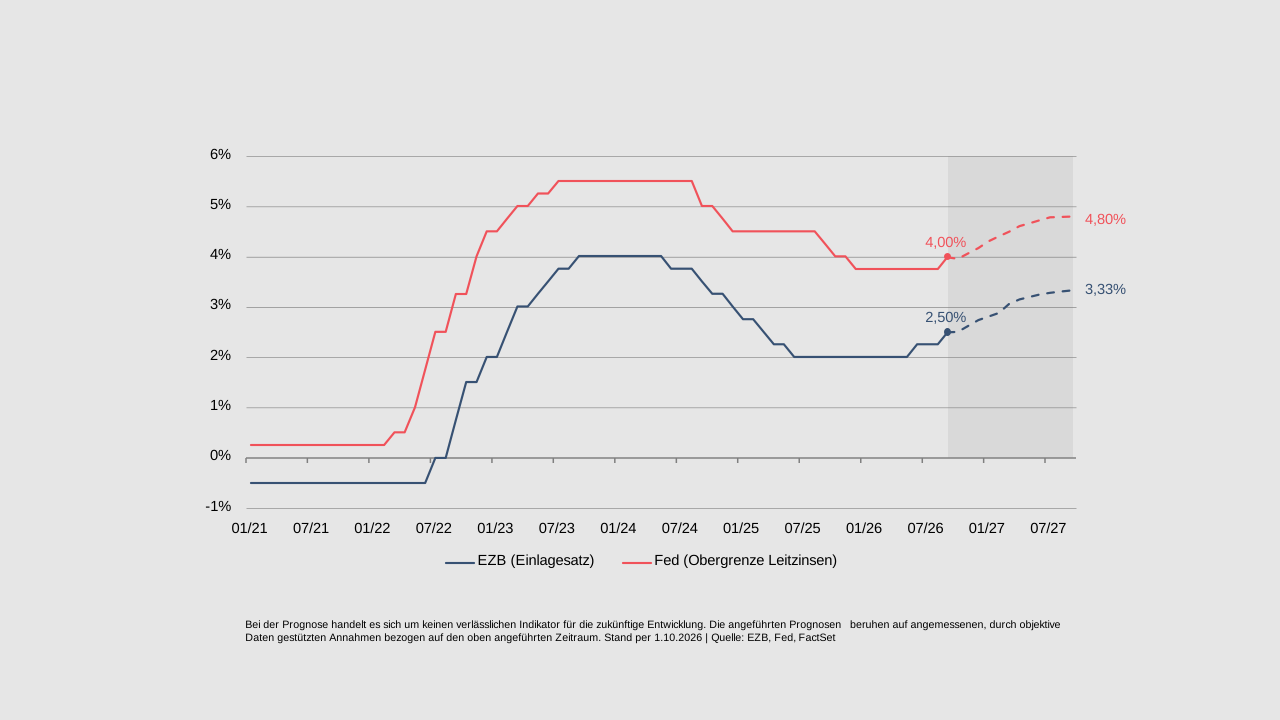
Die EZB hat die Zinsen im Juni und September um jeweils 25 Basispunkte angehoben. Der Einlagesatz liegt aktuell bei 2,5 %. Ob dies jedoch ausreicht, um einen Inflationsrückgang zu erwirken, ist angesichts der hohen Energiepreise fraglich. EZB-Präsidentin Lagarde sieht die Inflation in der Eurozone für längere Zeit über dem Zielwert. Das spricht in der Konsequenz für weitere Zinserhöhungen.
Am Markt werden heuer für die EZB noch eine Zinserhöhung von 0,25% und im Jahr 2027 noch zwei weitere Zinserhöhungen voll eingepreist. Aktuell wird somit erwartet, dass der EZB-Zins in einem Jahr bei über 3,3% liegen wird. Für alle Kreditnehmer heißt dies, dass Kredite teurer werden.
Nachdem die US-Notenbank Fed lange abgewartet hatte, hat sie im September ebenfalls die Zinsen angehoben. Die Leitzinsen liegen nun bei rund 4 %, also noch einmal deutlich über unserem Zinsniveau. Der Zinsschritt hatte sich angedeutet, da auch in den USA die Inflationsschmerzen zugenommen hatten. Die Fed hat zudem – sehr zum Leidwesen von Donald Trump – weitere Zinsschritte signalisiert, da die Inflation noch länger erhöht bleiben soll. Der Markt erwartet bis zum Jahresende noch eine weitere Zinserhöhung, auf die bis Herbst nächsten Jahres zwei zusätzliche folgen sollen.
Die Notenbanken müssen aber sehr aufpassen. Mit weiteren Zinserhöhungen laufen sie Gefahr, die Wirtschaft abzubremsen.
Konjunktur
Die Wirtschaft zeigt sich robust
Trotz Iran-Krieg und der Schließung der Straße von Hormus hält sich die Weltwirtschaft recht gut.
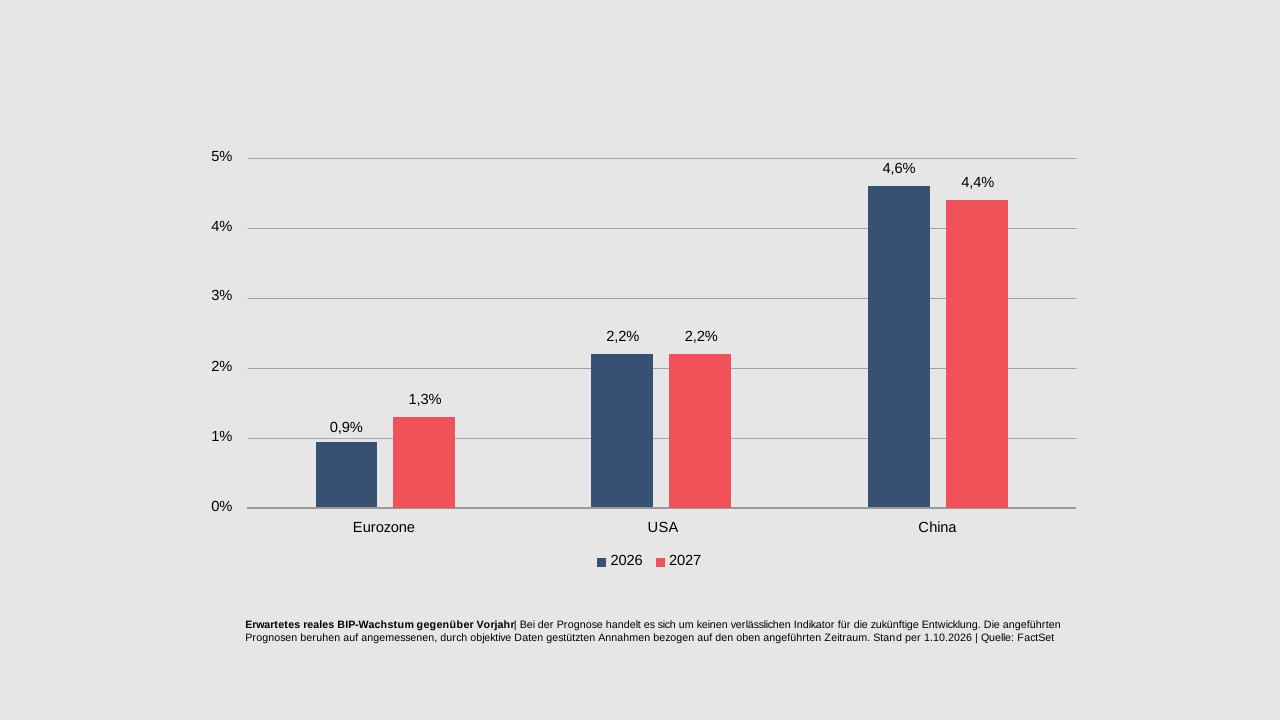
In der Eurozone und in den USA überraschen die Konjunkturdaten mehrheitlich positiv. Die Eurozone scheint die Talsohle durchschritten zu haben. Der Aufschwung wird vor allem von der Industrie getragen. Die profitiert von den vermehrten Staatsausgaben für Verteidigung und Infrastruktur. Das für heuer erwartete Wirtschaftswachstum von 0,9 % könnte zu niedrig sein. Einige Prognosen werden bereits angehoben. Nächstes Jahr soll die Eurozone noch etwas stärker wachsen. In den USA hat sich die Wirtschaft bislang robust gezeigt. Sie wird vor allem von den KI-Investitionen getragen. Daneben sind die Konsumenten noch in Kauflaune. Die US-Wirtschaft dürfte heuer und im nächsten Jahr mit über 2 % wachsen. Allerdings drohen die höheren Zinsen ab einem gewissen Punkt die Investitionen der Unternehmen zu bremsen. Und die hohe Inflation dämpft den Konsum – auf beiden Seiten des Atlantiks. Somit bestehen für die Prognosen im nächsten Jahr Abwärtsrisiken. In China wird die Konjunktur mit staatlichen Maßnahmen unterstützt. Allerdings ist die Wirtschaft dort zweigeteilt: Während der Außenhandel kräftig wächst, ist der private Konsum schwach. Das offizielle Wachstumsziel von 4,5-5 % wird aber heuer und im nächsten Jahr wohl erreicht.
Schauen wir uns den Motor der US-Konjunktur etwas genauer an.
Konjunktur
Wie stark kurbelt KI die Wirtschaft an?
Die gängige Meinung lautet, dass die US-Wirtschaft stark von den Milliarden-Investitionen der Technologieunternehmen in KI angeschoben wird. Doch wie groß die Auswirkungen tatsächlich sind, ist gar nicht so einfach zu beziffern. Zudem gibt es große Unterschiede in den Prognosen.
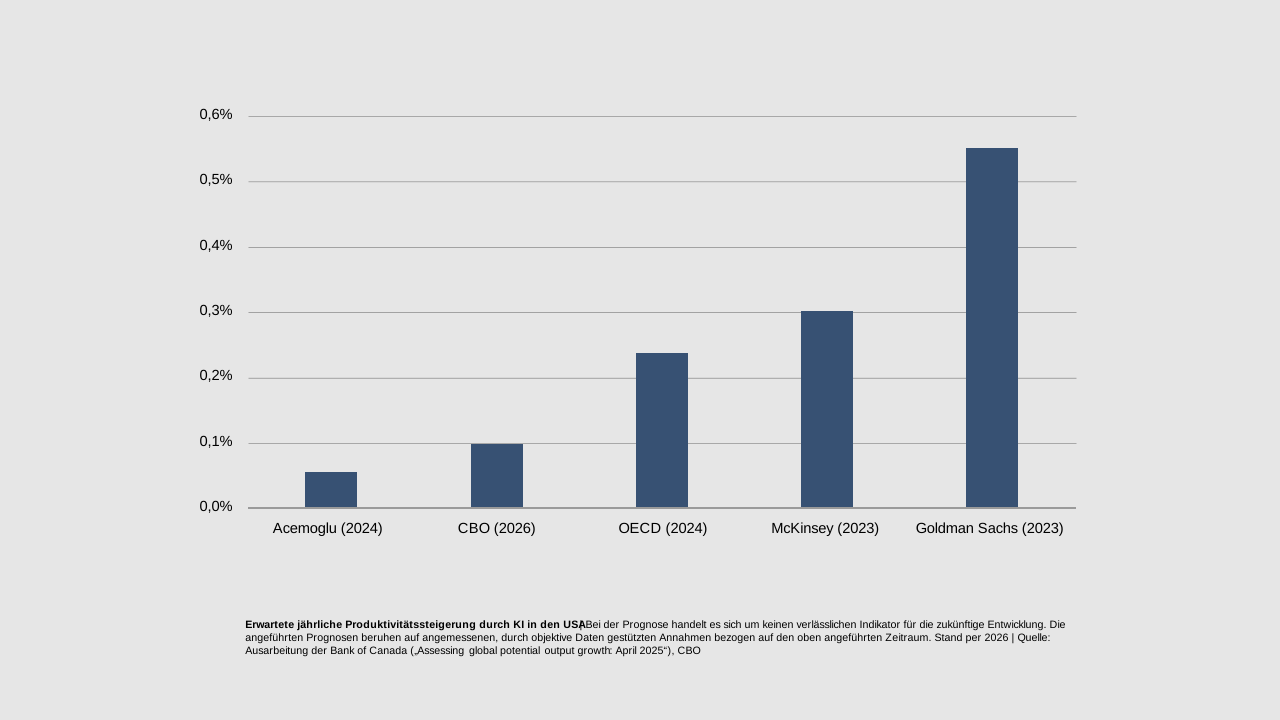
Eine Studie der Bank of Canada hat den Einfluss von KI auf die Produktivität in den USA, also die Effizienz der geleisteten Arbeit, untersucht. Sie zeigt, wie weit die Einschätzungen auseinanderliegen. Der Ökonom Acemoglu, der 2024 den Wirtschaftsnobelpreis erhalten hat, erwartet kaum einen Effekt. Dagegen rechnen die OECD und das Beratungsunternehmen McKinsey mit einem moderaten Einfluss von bis zu 0,3 % pro Jahr. Die US-Investmentbank Goldman Sachs schätzt den Einfluss von KI auf die Produktivität noch deutlich höher ein: In einem moderaten Szenario beträgt er 0,3-0,8 % und in einem offensiveren Szenario sogar 1,5 % pro Jahr.
Im Vergleich dazu ist das Congressional Budget Office – das CBO – viel konservativer und zurückhaltender. Es rechnet in seinen langfristigen Wirtschaftsprognosen nur mit einem KI-bedingten Produktivitätsschub von 0,1% pro Jahr.
Noch ein wichtiger Punkt: Das CBO hat seine Prognose heuer aufgestellt, während die anderen Prognosen schon zwei bis drei Jahre alt sind. Es hat also den Anschein, dass frühere Prognosen eher zu optimistisch ausgefallen sind.
Und dies hätte natürlich auch Auswirkungen auf die Kapitalmärkte, wo wir dann auch schon bei unserem nächsten Thema wären.
Kapitalmärkte
Aktien – heuer zumeist gute Performance
Aktien haben sich heuer bisher als widerstandsfähig erwiesen. Der europäische Markt zeigt per Ende September eine Performance von über 7 %. Noch besser, nämlich zweistellig, haben sich US-Aktien entwickelt. Sie haben vor allem von der KI-Euphorie im Frühjahr profitiert, die sich inzwischen aber etwas abgekühlt hat. Klarer Spitzenreiter sind japanische Aktien, sie sind seit Jahresbeginn um fast 37 % gestiegen, getrieben von einem schwachen Yen, der die exportorientierten japanischen Unternehmen unterstützt hat. Chinesische Aktien mussten dagegen Verluste hinnehmen. Darin spiegelt sich die schwache Inlandsnachfrage in China wider.
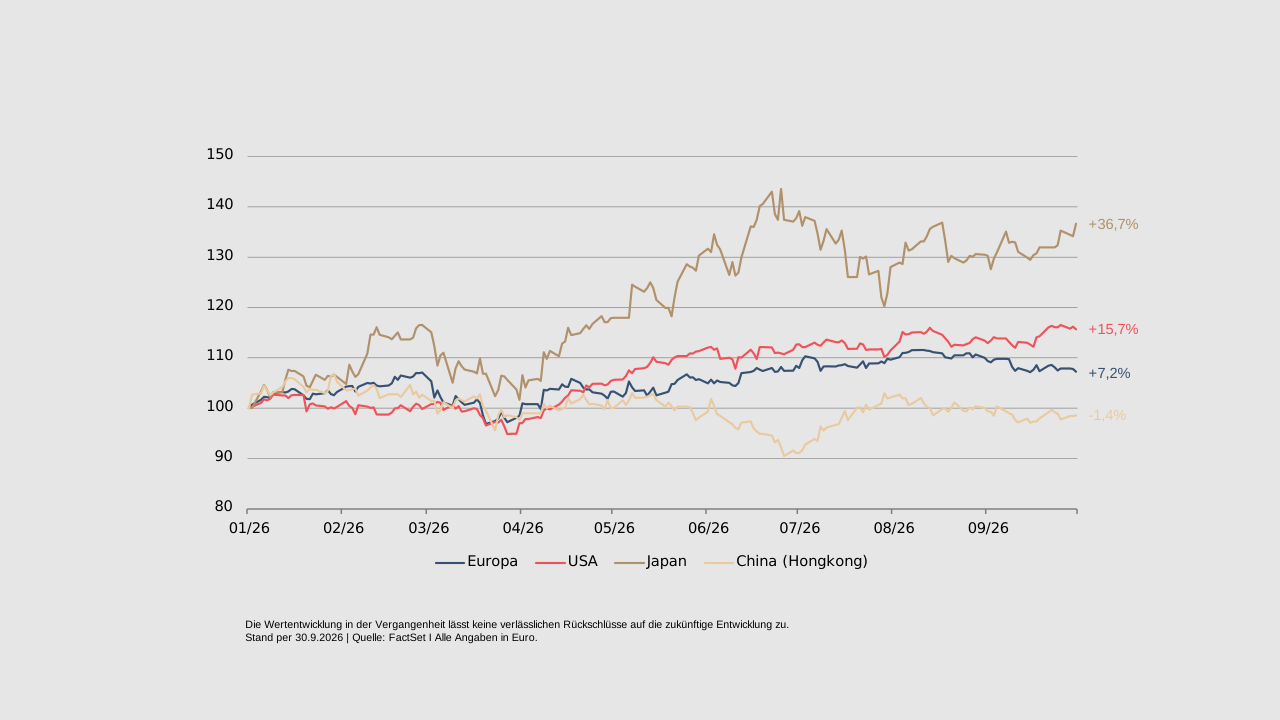
In den vergangenen Wochen sind die Anleger vorsichtiger geworden. Der ungebremste Anstieg der Energiepreise zusammen mit steigenden Anleiherenditen haben die Stimmung eingetrübt. Hohe Energiepreise wirken wie eine zusätzliche Steuer für Unternehmen und Verbraucher. Und Aktien werden weniger attraktiv, wenn man mit vergleichsweise sicheren Staatsanleihen eine relativ hohe Rendite erzielen kann. Verstärkt sich der aktuelle Trend noch, wird es an den Aktienmärkten volatiler werden. Niedrigere Kurse könnten aber später attraktive Einstiegsmöglichkeiten bieten.
Werfen wir einen Blick auf die Bewertungen.
Kapitalmärkte
Aktien sind gar nicht so teuer
Mit den Kursen sind auch die Bewertungen der Aktienmärkte gestiegen. Im bisherigen Jahresverlauf galten Aktien zwischenzeitlich als teuer, vor allem in den USA. Das erwartete Kurs-Gewinn-Verhältnis von US-Aktien und insbesondere US-Technologieaktien war zeitweise deutlich gestiegen. Es hatte sich von seinem langjährigen Durchschnitt weit entfernt, was die Anleger vorsichtiger werden ließ.
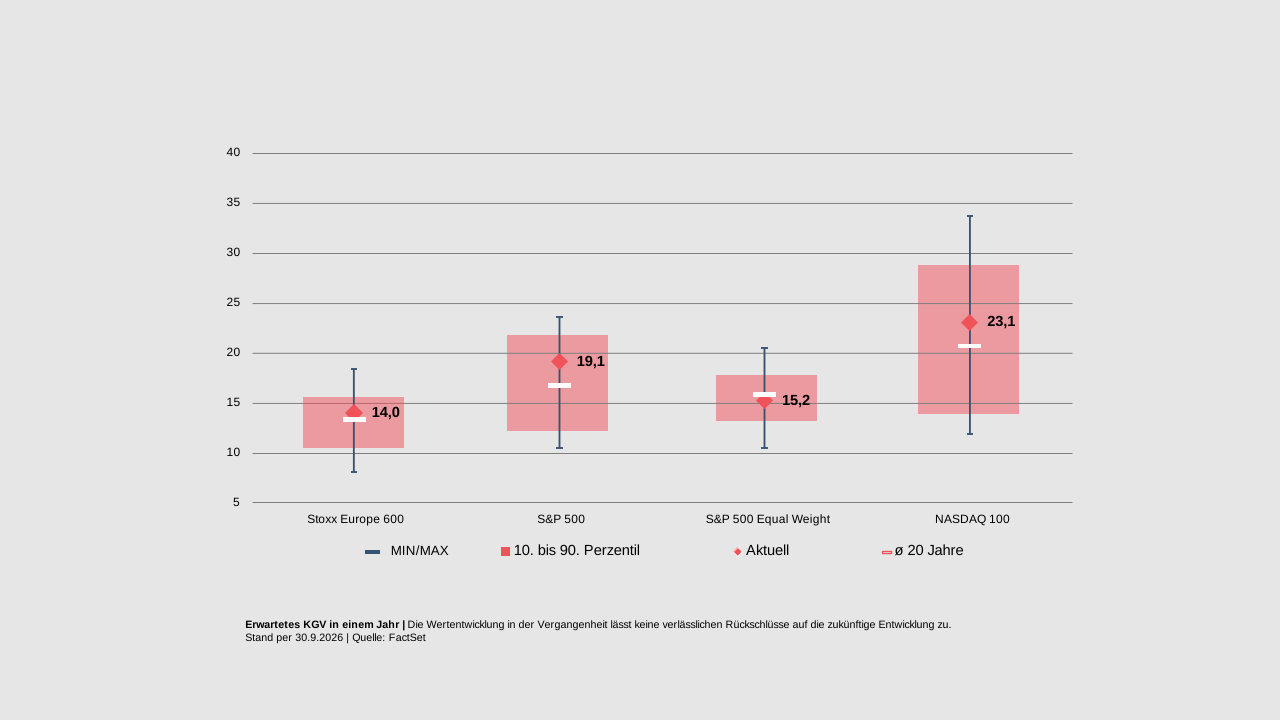
Mittlerweile ist das erwartete KGV für die verschiedenen Aktienmärkte aber wieder zurückgekommen. Wie die roten Rauten zeigen, haben sich die KGVs den langjährigen Durchschnitten – die ist der rote Minus Strich in der Graphik – wieder angenähert.
Das liegt zum einen daran, dass die Aktienkurse in den letzten Wochen etwas nachgegeben haben. Zum anderen, und das ist der Hauptgrund, sind die Gewinnerwartungen deutlich gestiegen. Und die Unternehmen haben in den letzten Quartalen bewiesen, dass sie diese Erwartungen erfüllen können.
Schauen wir nur auf das erwartete KGV, sind Aktien derzeit also gar nicht so teuer. Dies gilt auch für den breiten US-Markt, wenn man z.B. einen Index betrachtet, in dem alle Titel gleichgewichtet und nicht die Technologie-Titel übergewichtet sind. Hier liegen die erwarteten Bewertungen sogar leicht unter dem historischen Durchschnitt.
In Summe sprechen die Bewertungen somit eher für eine Fortsetzung des Aufwärtstrends an den Aktienmärkten. Die Schwankungen könnten aber größer werden und etwaige Rücksetzer sind alles andere als unwahrscheinlich.
Wechseln wir nun zu den Anleihenmärkten. Und weil es hier gerade alles andere als langweilig zugeht, wollen wir diesem Thema die große Schlussaufmerksamkeit widmen.
Kapitalmärkte
Anleihen – kräftige Renditeanstiege seit Jahresbeginn
Die Inflationssorgen, Zinserhöhungen der Zentralbanken und die ausufernde Staatsverschuldung haben die Renditen deutlich steigen lassen. In Deutschland war die Rendite zweijähriger Bundesanleihen im September auf über 3,3 % gestiegen, dem höchsten Stand seit drei Jahren und 109 Basispunkte höher als zu Jahresbeginn. Zehnjährige deutsche Bundesanleihen lagen bei fast 3,6 %, so hoch wie seit Juni 2009 nicht mehr, waren zuletzt aber wieder rückläufig. In Frankreich und Italien sind die Renditen stärker gestiegen als in Deutschland, wobei der Aufschlag von Frankreich relativ zu Deutschland bereits das Niveau von 2012 – der Staatsschuldenkrise - erreicht hat und die Frage aufwirft, wann die EZB zumindest verbal interveniert. Auch in den USA sind die Renditen von Staatsanleihen über die gesamte Zinskurve hinweg gestiegen. Die Rendite zweijähriger US-Staatsanleihen hat mittlerweile ein Niveau von fast 4,9 % erreicht. Die Rendite zehnjähriger Staatsanleihen hat die Marke von 5 % übersprungen. Sowohl in der Eurozone als auch in den USA verteuern die höheren Renditen die Finanzierung der Schulden – für den Staat und für Unternehmen.
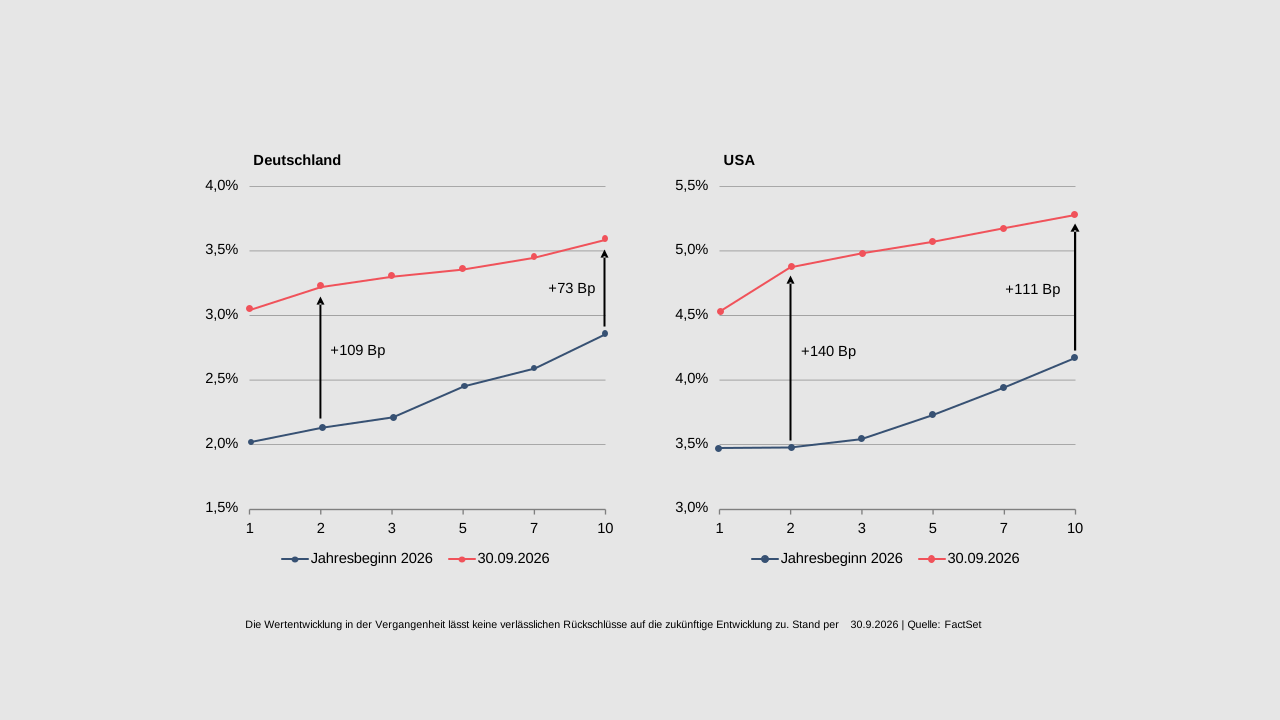
Je höher die Renditen steigen, umso größer wird die Belastung. Ab einem gewissen Punkt fehlt dann das Geld für andere Ausgaben bzw. Investitionen. Das kann die Wirtschaft negativ beeinträchtigen. Die gestiegenen Renditen haben entsprechend zu Kursverlusten der Anleihen geführt. Andererseits bieten Anleihen heute aber auch wieder attraktive Renditen und Einstiegsniveaus.
Der Renditeanstieg beschränkt sich nicht nur auf Staatsanleihen, sondern ist auch in anderen Anleihesegmenten zu beobachten.
Kapitalmärkte
Immer mehr Angebot an den Anleihemärkten
Viele Staaten finanzieren ihre Ausgaben in erster Linie über den Kapitalmarkt, also über die Ausgabe von Anleihen. Wegen der steigenden Staatsausgaben emittieren sie gerade aber so viele Anleihen, dass sie den Investoren eine Risikoprämie bzw. einen Zinsaufschlag bieten müssen, um sie vom Kauf ihrer Anleihen zu überzeugen.
Aber nicht nur die Staaten wollen sich Geld leihen. In den letzten Monaten ist ein großer neuer Nachfrager nach Kapital an den Anleihenmärkten dazugekommen. Die Technologiekonzerne investieren unzählige Milliarden Dollar in die KI-Entwicklung und den Bau von Rechenzentren. Das Kapital besorgen sie sich unter anderem auch an den Anleihenmärkten.
Im Ergebnis konkurrieren jetzt Staaten und Technologieunternehmen um dieselben Kapitalgeber. Es ist quasi ein Wettlauf um die Gunst der Anleger entstanden. Und dieser Wettlauf könnte sogar noch schneller werden. Denn die Staatsverschuldung nimmt stetig zu und auch die KI-Investitionen sollen in den kommenden Jahren noch deutlich ausgeweitet werden.
Schon jetzt sind die Renditen, die Anleihen bieten, attraktiv. Und es ist alles andere als unrealistisch, dass diese Renditen noch weiter steigen. Dies erhöht die Attraktivität von Neuanlagen im Anleihebereich noch weiter.
Gleichzeitig bringen hohe Zinsen und Anleiherenditen aber auch ernstzunehmende Risiken mit sich. Für Unternehmen, für den Immobilienmarkt, für die Staatshaushalte und auch die Aktienmärkte. Daher haben wir aktuell ein besonders wachsames Auge auf den Gesamtmarkt.
Fazit
Welche Themen werden uns nun in den kommenden Monaten begleiten?
Unser Basisszenario ist weiter gekennzeichnet von moderatem Wirtschaftswachstum, dass die Inflation in Europa temporär erhöht ist, es weitere Zinserhöhungen gibt und die Unternehmensgewinne weiter moderat steigen.
Die größten Risiken sehen wir in der (Geo-)Politik, einer länger erhöhten Inflation und Zinsen, hohen und weiter steigenden Staatsschulden, dass die Fed unberechenbarer agiert und den ambitionierten Bewertungen.
Chancen bieten dagegen ein stärkeres Wirtschaftswachstum, ein echtes Ende des Iran-Krieges und eine Entspannung im Ukraine-Krieg, sinkende Energiekosten und eine Produktivitätssteigerung durch KI.
Wichtige Hinweise
Die hier dargestellten Angaben dienen trotz sorgfältiger Recherche ausschließlich der unverbindlichen Information und ersetzen nicht eine, insbesondere nach rechtlichen, steuerlichen und produktspezifischen Gesichtspunkten notwendige, individuelle Beratung für etwaig darin beschriebene Finanzinstrumente. Die Information stellt weder ein Anbot noch eine Einladung oder Empfehlung zum Kauf oder Verkauf von Finanzinstrumenten dar und dient insbesondere nicht als Ersatz für eine umfassende Risikoaufklärung.
Jede Anlage in Wertpapieren ist mit dem Risiko des Kapitalverlusts verbunden. Insbesondere können Kursschwankungen, Zinsänderungen und Bonitätsverschlechterungen des Emittenten den Wert, Kurs oder Ertrag des Wertpapiers negativ beeinflussen. Bei Veranlagung in fremder Währung entsteht zusätzlich ein Währungsrisiko, welches sich ertragsmindernd oder ertragserhöhend auswirken kann. Lassen Sie sich daher ausführlich von einem Wertpapierberater über diese Risiken informieren.
Alle Informationen, Meinungen und Einschätzungen in diesem Dokument geben die aktuelle Einschätzung des Verfassers bzw. der Verfasser zum Zeitpunkt derVeröffentlichung wieder und können sich jederzeit ohne Vorankündigung - insbesondere im Hinblick auf künftig anwendbare regulatorische Neuerungen (EU-Verordnungen und nationale Gesetze etc.) zum Thema Nachhaltigkeit - ändern. Die dargebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der Bankhaus Carl Spängler & Co. Aktiengesellschaft wider. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft ist nicht dazu verpflichtet, dieses Dokument zu aktualisieren, zu ergänzen oder abzuändern, wenn sich ein in diesem Dokument genannter Umstand, eine enthaltene Stellungnahme, Schätzung oder Prognose ändert oder unzutreffend wird. Die Bankhaus Carl Spängler & Co. Aktiengesellschaft übernimmt keine Haftung für die Richtigkeit, Vollständigkeit, Aktualität oder Genauigkeit der hierin enthaltenen Informationen, Druckfehler sind vorbehalten.
Dieses Dokument ist keine Finanzanalyse und unterliegt daher weder den gesetzlichen Anforderungen zur Gewährleistung der Unvoreingenommenheit von Finanzanalysen noch dem Verbot des Handels vor der Veröffentlichung von Finanzanalysen. Zuständige Aufsichtsbehörde: Österreichische Finanzmarktaufsicht, Otto-Wagner-Platz 5, 1090 Wien. © Bankhaus Carl Spängler & Co. Aktiengesellschaft,
Stand 06.10.2026. Alle Rechte vorbehalten.
Teilen


